
Lo primero: no he usado seis de estos siete
Uso Trade Republic. De los otros seis no he abierto cuenta, y no te voy a contar qué tal va su app porque no lo sé.
Y como lo uso yo, te aviso de una cosa antes de la primera tabla: Trade Republic sale bien en ella. Sale bien por sus tarifas, que están publicadas y puedes comprobar, no porque yo sea cliente. Pero prefiero que lo sepas antes de leer el número, no después.
Entonces, ¿de qué sirve esta comparativa? De lo mismo que la lista de libros que no he leído: de que hay cosas que no hacen falta probar, solo comprobar.
Lo que un bróker te cobra está publicado. Dónde está registrado, también: en el registro de la CNMV o en el del Banco de España, con su número. Qué fondo de garantía le cubre, igual. Nada de eso es opinión, y todo se puede verificar.
Así que la regla de este artículo es esa: se compara lo comprobable. Comisiones, mínimos, catálogo, quién regula a cada uno y qué pasa con Hacienda. No entra si la app es bonita ni si atienden rápido, porque eso no lo sé.
Y hay una segunda regla, que es la que importa: cuando un bróker no publica un dato, lo digo. Vas a ver casillas vacías en las tablas de abajo. No son un descuido: son de las cosas más útiles del artículo.
Lo que cuesta poner 200 € al mes
Empiezo por el final, porque es la cuenta que casi nadie hace y es la que te va a pasar a ti.
Supón lo de siempre en este blog: un ETF global, doscientos euros cada mes, sin tocarlo. Esto es lo que te cobra cada uno solo por comprar, al año:
| Coste de una compra de 200 € | Al año | |
|---|---|---|
| Trade Republic (plan de inversión) | 0 € | 0 € |
| XTB (aportación periódica) | 0 € | 0 € |
| DEGIRO (ETF de su Selección Principal) | 1 € | 12 € |
| MyInvestor (ETF) | 1 € (el mínimo) | 12 € |
| Openbank | 1 € | 12 € |
| Interactive Brokers (Xetra) | 1,25 € (el mínimo) | 15 € |
| DEGIRO (ETF fuera de la Selección) | 3 € | 36 € |
| Interactive Brokers (Bolsa de Madrid) | 3 € (el mínimo) | 36 € |
| ING, tarifa base | 3,20 € | 38,40 € |
Comisiones oficiales de cada entidad, comprobadas el 15 de septiembre de 2026. No incluye cánones de bolsa ni impuestos sobre transacciones, que dependen del mercado donde se ejecute la orden y no del bróker.
Y aquí hay un detalle de Trade Republic que casi se me escapa, y que solo sé porque soy cliente. Su página de ayuda dice que pagas «un euro de costes externos de liquidación por cada operación de inversión», y con eso monté una versión de esta tabla en la que Trade Republic costaba 12 € al año. Estaba mal, y lo sé porque lo tengo delante en mi cuenta: tengo ocho ETFs con compra automática todos los meses y no pago noventa y seis euros al año. El plan de inversión no paga ese euro, tal y como dice su lista de precios: «compra del plan de inversión: sin cargo».
Ese euro lo pagas cuando compras o vendes a mano: uno por comprar y otro por vender. Que no es poco, ojo: si un mes decides aportar tú a mano en vez de esperar al plan, esa aportación te cuesta un euro. Y cuando dentro de años vendas, otro.
O sea que en Trade Republic automatizar sale literalmente más barato que hacerlo a mano. Es la única vez que voy a decir que el bróker y yo os recomendamos lo mismo.
Mira ahora la última fila y compárala con las dos primeras. Con ING pagas 38,40 € al año por meter 2.400 €, un 1,6 % de lo que aportas ese año. No es comparable con el TER de un ETF, que se calcula sobre la cartera y no sobre la aportación, pero es un 1,6 % que el ETF ya no te va a devolver. (ING tiene una promoción hasta el 31 de diciembre de 2026 que devuelve la comisión de compra de ETFs de gestoras participantes, con mínimos de compra que van de 0 a 2.500 € según la gestora. Si el tuyo entra, esa fila puede ser 0 € este año.)
Y ojo con Interactive Brokers, porque le pasa algo curioso: en la Bolsa de Madrid es de los caros para importes pequeños. Cobra el 0,05 %, que sobre 200 € son diez céntimos, pero con un mínimo de 3 € y ningún máximo. En Xetra, el mismo bróker y el mismo ETF: mínimo 1,25 € y máximo 29 €. Comprar en España le sale estructuralmente más caro a su propio cliente. Un ETF global normalmente se compra en Xetra, así que he puesto las dos filas.
La lección no es «coge el gratis». Es esta: cuando aportas poco y a menudo, lo que te arruina no es el porcentaje, es el mínimo por operación. Un 0,05 % es baratísimo hasta que descubres que nunca vas a pagar menos de tres euros.
Esa tabla es de un año. Si quieres ver qué hace la misma cifra repetida veinte veces, tengo una calculadora hecha para eso: qué se llevan las comisiones en 20 años. Pones lo que aportas al mes y compara un producto caro con uno barato. Está al final de la página, y el resultado no se parece a lo que uno se imagina.
La primera comisión que no se ve: la custodia
La de compra la miras. Esta no, y es la que se cobra estés o no estés haciendo algo.
| Custodia | |
|---|---|
| Trade Republic | 0 €, sin condiciones. (La compra o venta a mano cuesta 1 € de liquidación; el plan automático, no) |
| MyInvestor | 0 €, sin condiciones |
| Openbank | «0 € a partir del 1/10/2026». Hoy todavía se cobra, y no publica cuánto |
| DEGIRO | 0 €, pero cobra «conectividad con el mercado»: el menor de 0,25 % o 2,50 € por bolsa y año. La Bolsa de Madrid está exenta |
| XTB | 0,02 % anual, y solo sobre lo que pase de 250.000 € (lo publica en un artículo de su web, no en su tarifario) |
| Interactive Brokers | 0 € propia, pero repercute la de terceros en algunos mercados (0,015 %–0,38 %) |
| ING | 0 € si haces al menos una operación al trimestre. Si no: 4,84 € por clase de valor y trimestre |
Esa última fila merece que te pares. Es por clase de valor, no por cartera. Con seis posiciones distintas y un trimestre sin comprar nada son 29,04 €; cuatro trimestres así, 116,16 € al año.
Con el supuesto de este artículo —doscientos euros todos los meses— nunca pagarías eso, porque basta una operación al trimestre para librarte. Le pasa al que deja de aportar: cambias de trabajo, paras seis meses, y la cartera que no tocas empieza a costarte dinero. Es lo contrario de lo que debería premiarse.
Y lo de Openbank tiene su gracia: anuncia «0 € de custodia» con una nota que dice que dejará de aplicarse el 1 de octubre de 2026. O sea que cuando lees esto todavía se cobra. ¿Cuánto? No lo publica en ninguna página legible: sus dos PDF de tarifas están bloqueados por su propio `robots.txt`. Lo intenté por la CNMV y por el Banco de España, y la ficha de tarifas de las entidades de crédito sale vacía.
Para ser justo con la palabra: un `robots.txt` bloquea rastreadores, no a personas, y un cliente con el enlace puede abrir el PDF. Lo que sí es cierto es que el importe vigente no aparece en ninguna página suya que se pueda leer, ni en la ficha de tarifas de la CNMV, que sale vacía.
Las otras dos que no se ven: la divisa y la horquilla
Esto lo añado después de publicar, y lo añado porque alguien que edita contenido de bolsa me escribió para decirme que la comisión escondida no era la custodia. Tenía razón a medias. Comprobarlo ha dado lo mejor del artículo, así que aquí está.
Hay dos costes más que no salen en las tablas de tarifas: el cambio de divisa y la horquilla.
El cambio de divisa, que es el que muerde
Si lo que compras cotiza en dólares, tus euros tienen que convertirse antes. Eso cuesta, y cada uno lo cobra a su manera:
| Comisión de cambio de divisa | Sobre una compra de 200 € | |
|---|---|---|
| Interactive Brokers | 0,002 %, pero mínimo 2 dólares | ≈ 1,70 € |
| ING | 0,50 %; 0,25 % con la tarifa reducida | 1,00 € |
| XTB | 0,5 %, y 0,8 % fines de semana y festivos | 1,00 € |
| MyInvestor | 0,30 %, también sobre los dividendos | 0,60 € |
| DEGIRO | 0,25 % (su cambio automático) | 0,50 € |
| Trade Republic | No publica un porcentaje. Aplica un margen sobre el tipo de cambio, con una tabla por divisa cuya unidad no explica | No se puede calcular |
| Openbank | No lo publica en ninguna página legible | — |
Comprobado en las webs oficiales de cada entidad el 22 de septiembre de 2026.
Mira la primera fila y vuelve a leer el porcentaje. El 0,002 % es el más bajo de los siete con diferencia, y acaba siendo el más caro de todos, porque el mínimo de dos dólares se lo come. Es otra vez lo mismo que con los mínimos de compra: el porcentaje es el señuelo, el mínimo es la factura.
Y dos filas merecen que me pare.
Trade Republic es el único que no da una cifra comparable. No es que sea caro: es que no se puede poner al lado de los otros. Aplica un margen sobre el tipo de cambio y publica una tabla por divisas donde el dólar aparece como «0,0014», sin decir si eso son céntimos, por ciento o puntos básicos. Con eso no se puede hacer una cuenta, y yo no voy a inventármela.
Y la de Openbank sigue como estaba: sus tarifas están en PDF bloqueados por su propio robots.txt, y la página que sí se puede leer no menciona el cambio de divisa. Lo único que dice ahí del dólar es una advertencia de riesgo, que no es una tarifa.
Ya que sale: que un ETF se llame «Unhedged USD» no significa que pagues cambio de divisa. Significa que el índice que copia está en dólares. Si el ETF cotiza en euros —que es lo normal en los que compramos aquí— no hay conversión ni comisión. Lo que hay es riesgo de tipo de cambio: si el dólar cae, tu ETF vale menos en euros aunque las empresas de dentro valgan lo mismo. Riesgo y comisión no son la misma cosa, y confundirlas es el error típico.
La horquilla: el coste que no es una comisión
Cuando compras no hay «un precio». Hay dos: el que te piden si quieres comprar y el que te dan si quieres vender. La diferencia entre los dos es la horquilla, y al comprar pagas más o menos la mitad de ella.
Nadie te la cobra. Simplemente compras un poco más caro de lo que vale en ese instante. Por eso no aparece en ninguna factura y por eso es, de verdad, invisible.
¿Cuánto es? Hay datos oficiales, y son más pequeños de lo que suena:
- BME, en su Informe de Mercado de 2025: la horquilla media del IBEX 35 fue del 0,046 %, «su nivel más bajo en varios años».
- Xetra publica su propia medida de liquidez: entre 1,6 puntos básicos en los ETFs más negociados y 14,4 en la acción menos líquida del DAX alemán. Dentro del mismo índice de grandes empresas, casi cinco veces más.
Traducido a una compra de 200 €:
| Qué compras | Lo que te cuesta la horquilla |
|---|---|
| Un ETF de los más negociados | ≈ 2 céntimos |
| Una acción del IBEX 35 | ≈ 5 céntimos |
| La acción menos líquida del DAX | ≈ 14 céntimos |
O sea que a este tamaño la horquilla es calderilla, y lo digo aunque me la hayan presentado como el gran coste oculto. Con 200 € en algo muy líquido, te cuesta menos que la comisión de un solo bróker de la tabla de arriba.
Empieza a importar en dos sitios, y conviene saber cuáles. Cuando los importes son grandes, porque la comisión fija se diluye y la horquilla no: escala con lo que metes. Y cuando compras algo poco negociado, donde se ensancha sin que tú lo veas.
Hay una tercera, práctica y gratis de aprovechar: fuera del horario de las bolsas las horquillas se ensanchan. Comprar a las once de la noche, con el mercado cerrado, sale más caro aunque la comisión sea exactamente la misma.
El documento que lo enseña todo menos lo que quieres ver
Antes de confirmar una compra, tu bróker está obligado a enseñarte un desglose de lo que te va a costar. Lo abrí en el mío, en Trade Republic, para una compra pequeña de un ETF global. Esto es lo que pone, literal:
- Centro de ejecución: «Trade Republic Bank GmbH». Ni Xetra ni la Bolsa de Madrid: el propio bróker. Tu contrapartida es él.
- «Pagos de terceros a la entidad: 0,00 €.» Esa línea está ahí porque hasta el 1 de julio de 2026 era donde iba el dinero que algunos intermediarios pagaban al bróker por mandarles las órdenes. La Unión Europea lo prohibió, y desde entonces marca cero.
- «Costes totales: el 40,92 %» de lo invertido, suponiendo que lo mantenga cinco años. Y el 20,20 % solo el primer año.
- Y la horquilla no aparece por ningún lado.
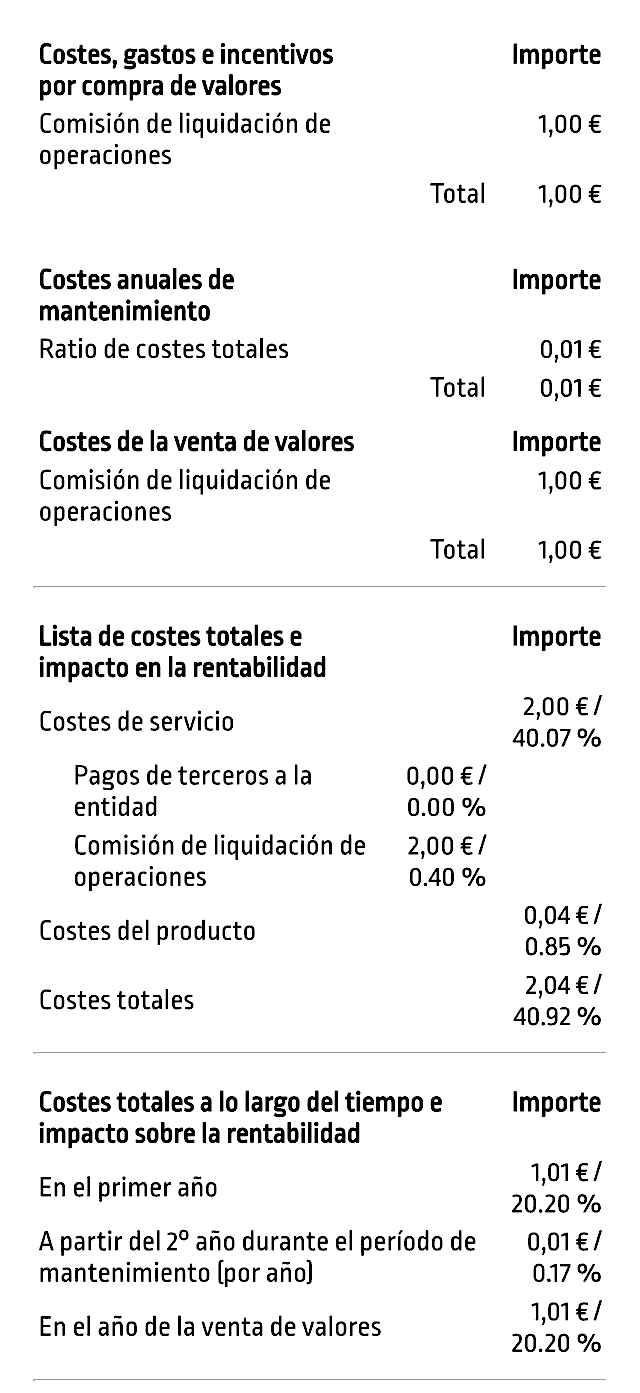
La información de costes que Trade Republic enseña antes de confirmar una compra. Fíjate en «Pagos de terceros a la entidad: 0,00 €» y en el total. Y busca la horquilla: no está.
Los dos últimos puntos merecen un párrafo cada uno.
El primero, porque ese 40 % no es un abuso: es aritmética. Es el euro de comisión aplicado a una compra muy pequeña. El mismo euro sobre una compra de 200 € es un 0,5 %, y sobre 5 € es un 20 %. No ha cambiado la tarifa, ha cambiado lo que compras. Si necesitabas una razón para no comprar de cinco en cinco euros, ahí está, firmada por el propio bróker.
El segundo, porque es el hallazgo. Ese documento existe precisamente para que veas lo que pagas, es obligatorio por normativa europea y lo redacta la entidad. Y aun así, el coste que no se ve no se ve ni ahí.
Y una cosa que cambió el 2 de julio de 2026
El 1 de julio entró en vigor en la Unión Europea la prohibición de ese pago de terceros. Al día siguiente, Trade Republic anunció un modelo nuevo: órdenes «Mejor Precio» por 1 €, que se ejecutan contra la propia Trade Republic, y órdenes «Precio Directo» por 2 €, en las que eliges tú la bolsa entre treinta mercados.
Con una salvedad que solo se ve siendo cliente: en mi app, comprando un ETF, no hay nada que elegir. La pantalla dice que la orden se ejecutará al Mejor Precio contra Trade Republic, cobra un euro, y no ofrece ningún selector de mercado. Si esa opción de dos euros existe, no está donde compro yo. Lo cuento porque la cifra de «1 o 2 euros según el mercado» circula ya, y lo que tengo delante no es eso.
¿Importa cuál te toque? Puede. Pagar un euro y ejecutar contra tu propio bróker no es lo mismo que pagar dos y ejecutar en una bolsa con muchas contrapartidas compitiendo: la horquilla de la segunda suele ser más estrecha, y ese euro de más podría salir a cuenta. Podría, en condicional: nadie publica qué horquilla aplica Trade Republic en sus órdenes de un euro, así que esto es razonamiento mío y no un dato. Cuando alguien lo publique, lo actualizo aquí.
DICCIONARIO GRATUITO
Las 41 palabras que hacen falta
Cada palabra que te para cuando empiezas, explicada en llano y con lo que me pasó a mí con ella. Diez páginas para imprimir y dejar al lado del ordenador. Va con la guía de los primeros 90 días, 73 páginas.
Los mínimos, que es donde se decide si puedes empezar
| Mínimo | ¿Fracciones? | ¿Aportación automática? | |
|---|---|---|---|
| Trade Republic | 1 € en fracciones | Sí | Sí, de 10 € a 10.000 € por ejecución |
| XTB | 1 € en ETFs | Sí | Sí, desde 15 € |
| Interactive Brokers | Sin mínimo de apertura | Sí | Sí, diaria, semanal o mensual |
| MyInvestor | Sin mínimo | No en acciones ni ETFs | En fondos sí; en ETFs, no publicado |
| DEGIRO | No exige importe mínimo | No. «Solo facilitamos la negociación de acciones completas» | No publicado |
| ING | Sin mínimo | No publicado | No publicado |
| Openbank | Desde 1 € | No publicado | Solo en fondos, no en acciones ni ETFs |
Sin fracciones, «invierto 200 € al mes» no existe: inviertes lo que quepa en participaciones enteras y el resto se queda parado. Si un ETF cotiza a 95 €, con 200 € compras dos y te sobran 10 que no hacen nada. Repetido doce veces al año, eso es dinero durmiendo.
Por eso, para el que empieza con poco, la fila de las fracciones pesa más que la de las comisiones.
Los fondos indexados: la diferencia que no aparece en ninguna tabla de precios
Esto no va de lo que cobran. Va de cómo tributa lo que compras, y es la diferencia más cara de todo el artículo.
Un fondo de inversión indexado se puede traspasar a otro fondo sin pagar impuestos. Un ETF, no: cambiar de ETF es vender, y vender es pasar por Hacienda. Si dentro de quince años quieres mover tu dinero de sitio, esa diferencia vale mucho más que dos euros de comisión.
- MyInvestor es el que mejor está aquí, y con diferencia: comercializa indexados de Vanguard, iShares, Fidelity, Amundi y NN desde 1 €, sin comisión de custodia ni de traspaso, y dice expresamente que el traspaso va «sin impacto fiscal».
- ING tiene sus Fondos NARANJA indexados —MSCI World, S&P 500, Nasdaq 100, Ibex 35, Euro Stoxx 50— también desde 1 €. Su traspasabilidad concreta no la he comprobado: la web remite al folleto de la CNMV de cada fondo y no los he abierto uno a uno.
- Openbank tiene fondos y una página de traspasos sin comisiones. Que entre ellos haya indexados no lo he podido confirmar en un catálogo oficial.
- XTB no tiene fondos. Solo acciones y ETFs.
- DEGIRO lista fondos de varias gestoras, pero en ninguna página oficial dice que sean traspasables bajo la norma española, y eso no es un detalle menor: que un bróker venda «fondos» no significa que sean traspasables a efectos del IRPF.
- Trade Republic: no encontré ninguna página de fondos traspasables en su web.
La cifra del fondo de garantía no es la que crees
Y llegamos a lo que me ha hecho escribir este artículo.
Antes de mirar los datos, la cifra que yo tenía en la cabeza era «100.000 €, como los depósitos». Es la que se repite en todas partes. Y para estos siete brókeres, no es esa.
Primero: el FOGAIN no cubre a estos brókeres. A ninguno.
El fondo de garantía de inversiones español cubre a las sociedades y agencias de valores españolas. De los siete de este artículo, ninguno lo es: cinco son bancos —Trade Republic, MyInvestor, ING, Openbank y DEGIRO, que aunque no lo parezca es un banco alemán— y los otros dos son empresas de servicios de inversión extranjeras. Los bancos van por el fondo de garantía de depósitos de su país; las entidades extranjeras, por el esquema de compensación al inversor del suyo.
Segundo: los fondos de los otros países son mucho más pequeños.
| Qué esquema le cubre | Límite en valores | |
|---|---|---|
| DEGIRO | Alemán | 90 %, máximo 20.000 € |
| Interactive Brokers | Irlandés | 90 %, máximo 20.000 € |
| XTB | Polaco | 100 % hasta 3.000 €, 90 % del resto, máximo 22.000 € |
| Trade Republic | No lo publica | No lo publica |
| MyInvestor, ING, Openbank | Publican el de depósitos (100.000 €); para los valores, no lo dicen | — |
Veinte o veintidós mil, no cien mil. Y fíjate en las dos últimas filas, que son las más incómodas: cuatro de los siete no publican en ninguna página propia qué pasa con tus valores. Solo hablan del efectivo.
Y tercero, lo que lo explica todo. Te lo dice Trade Republic por escrito, en su propia web:
> «Los valores de tu cuenta son siempre de tu propiedad, no están cubiertos por la garantía de depósitos.»
No es un fallo suyo. Es lo correcto, y es la mejor noticia del artículo. Tus ETFs no necesitan la garantía de depósitos porque no son un depósito: son tuyos, están en una cuenta de custodia separada del patrimonio del bróker, y Trade Republic añade que si hubiera insolvencia «se transferirán a otra cuenta de custodia en tu nombre». Ese mecanismo —la separación patrimonial— es el estándar en la Unión Europea y es la protección que de verdad importa. Lo cuento entero en qué pasa si quiebra tu bróker.
Los esquemas de compensación al inversor, los de 20.000 €, cubren otra cosa: que el bróker incumpla sus obligaciones y no te devuelva los valores. Ni cubren que la bolsa baje, ni hacen falta mientras las cuentas estén donde tienen que estar.
Así que la conclusión es doble y conviene no quedarse con media:
Lo que protege tu cartera es la separación patrimonial, no la cifra del fondo. Y esa cifra, cuando existe, es bastante más pequeña de lo que se repite: veinte mil, no cien mil. Yo elegí bróker sin haber mirado nada de esto, y sospecho que no soy el único.
Quién es quién de verdad
Esto está en un registro público y yo no lo había mirado nunca antes de escribir este artículo. Importa porque determina quién te supervisa y dónde están tus valores:
| Qué es exactamente | Registro | |
|---|---|---|
| MyInvestor | Banco español | Entidades de crédito españolas, nº 1544 |
| Openbank | Banco español | Entidades de crédito españolas, nº 0073 |
| ING | Sucursal española de un banco neerlandés | Banco de España, nº 1465 |
| Trade Republic | Sucursal española de un banco alemán | Banco de España, nº 1586, desde el 28/02/2025 |
| XTB | Sucursal española de una empresa de servicios de inversión polaca | CNMV, ESI del EEE con sucursal, nº 40 |
| DEGIRO | Banco alemán que presta servicio sin sucursal en España | CNMV, libre prestación de servicios, nº 516 |
| Interactive Brokers | Empresa irlandesa sin sucursal en España | CNMV, libre prestación, nº 5023 |
Lo de DEGIRO merece leerse dos veces: es un banco alemán que presta servicio en España a través de su sucursal neerlandesa, con ley neerlandesa aplicable según sus propias condiciones, y el fondo de garantía que cita es el alemán. Tres países en una sola relación contractual. No es ilegal ni raro en Europa, pero si algún día tienes un problema, esos son los tres sitios por los que va a pasar.
Y Hacienda, ¿qué?
Aquí hay un bulo que se repite mucho, así que empiezo por él: el modelo D-6 ya no existe. El Real Decreto 571/2023 derogó la norma que lo creaba y entró en vigor el 1 de septiembre de 2023. Medio internet sigue diciendo que si tienes acciones en un bróker extranjero hay que presentarlo. No.
Lo que sí sigue vivo es el modelo 720, la declaración de bienes en el extranjero. Y aquí te voy a decir algo que no es lo que esperas de un artículo como este: no he podido averiguar qué dice ninguno de los siete sobre él.
Ninguno lo trata en una página accesible de su web española. El único que tiene un artículo dedicado es Trade Republic, y no se puede leer —ahora vamos con eso—. Así que no te voy a dar una regla propia, porque esto es fiscalidad y no soy asesor: si tu bróker no tiene sucursal en España, que son DEGIRO e Interactive Brokers según la tabla de arriba, pregunta en la Agencia Tributaria o a un asesor antes de la campaña de la renta. Y si te lo vas a jugar a lo que diga un foro, mejor no te lo juegues.
Y una cosa que sí pude comprobar y otra que no:
- XTB y MyInvestor son los dos que lo dicen claro. XTB «emite un informe fiscal que remitimos a Hacienda»; MyInvestor, que «informa automáticamente a la Agencia Tributaria de todas las operaciones». De los otros cinco no encontré una declaración oficial equivalente.
- De Trade Republic no pude confirmarlo. Tiene un artículo de ayuda titulado «¿Debo declarar mis cuentas de Trade Republic a través del Modelo 720?» y, a 15 de septiembre de 2026, esa página redirige al soporte alemán y no se puede leer. Lo mismo pasa con otros cuatro artículos suyos, incluido el de la declaración de impuestos y el de las comisiones por ejecutar órdenes. Su informe fiscal, según describe su propia web en castellano, enumera conceptos del sistema alemán: impuesto sobre rendimientos de capital, recargo de solidaridad, impuesto eclesiástico. Del IRPF español, ni una palabra.
Lo digo siendo cliente suyo: es el punto flojo de mi propio bróker, y me gustaría que lo arreglaran.
Lo que no he podido comprobar
Esta es la sección que a mí me habría gustado encontrar cuando elegí bróker, y no la encontré en ningún sitio.
- Openbank: cuánto cobra hoy de custodia y cuánto por cambio de divisa. Sus dos PDF de tarifas están excluidos del rastreo por su propio `robots.txt`, no aparecen en ninguna de sus páginas legibles, y la ficha de tarifas de la CNMV sale vacía.
- ING: si permite compra fraccionada y si tiene aportaciones automáticas en el bróker. Revisé siete páginas del Broker NARANJA y no aparece.
- Trade Republic: cuánto cobra exactamente por cambiar divisa: publica un margen por divisas, pero sin decir en qué unidad, así que no se puede convertir en un porcentaje comparable. Y su lista de precios oficial sigue siendo de abril de 2023, tres años y medio vieja, sin edición posterior en su dominio.
- DEGIRO: si sus fondos son traspasables bajo la norma española.
- MyInvestor: si tiene aportaciones automáticas en ETFs (en fondos sí), y qué pasa exactamente con los valores, porque su página de garantía solo habla de los ahorros.
- ING: lo mismo con los valores; su documento oficial de garantía solo cubre depósitos.
- Trade Republic: qué esquema de compensación le cubre y con qué límite. Ni su página de garantía ni su ficha de la CNMV lo dicen.
Cuando una entidad no publica lo que cobra, la casilla se queda vacía. No la relleno con lo que dice otra web.
Un criterio que no sale en ninguna tabla: que tenga lo que quieres comprar
Todo lo de arriba da por hecho que el valor que buscas está en el bróker. No siempre es así, sobre todo fuera de las empresas grandes: probé tres valores españoles de BME Growth en una aplicación muy usada aquí y no estaba ninguno de los tres. Y hay una trampa peor, que casi me come a mí: al buscar por nombre salió una ficha con su gráfico y su botón de comprar… de otra empresa, de otro país y de otro sector. Lo cuento con el caso concreto en qué son BME Growth y BME Scaleup, y de ahí sale una regla que vale para cualquier bróker: el nombre no identifica un valor, el ISIN sí.
Entonces, ¿cuál?
No hay uno mejor. Hay uno mejor para lo que tú vas a hacer, y por eso la tabla no lleva un ganador con estrellitas:
- Si vas a aportar poco cada mes y no quieres pensar más: Trade Republic y XTB, los dos a cero con su plan automático, desde 1 € el primero y desde 15 € el segundo. Los dos tienen fracciones, que cuando aportas 200 euros pesa más que la comisión. Con Trade Republic, eso sí, deja que compre el plan: hacerlo a mano cuesta un euro cada vez.
- Si quieres fondos indexados en vez de ETFs, por lo del traspaso: MyInvestor es el que mejor está montado para eso, y es lo que yo estaría mirando hoy. Ojo, que esa ventaja del traspaso es de los fondos, no de MyInvestor: el bróker solo te da acceso.
- Si vas a comprar importes grandes y de vez en cuando: DEGIRO, que cobra importes fijos de 1 a 3 € y no un porcentaje. Interactive Brokers también, pero en Xetra, no en Madrid: en la Bolsa de Madrid cobra un 0,05 % sin máximo, así que cuanto mayor es la compra, más pagas.
- Si te da igual pagar por tenerlo todo en tu banco de siempre: ING u Openbank. Pero sabe lo que cuesta esa comodidad: en ING, o 38,40 € al año si compras cada mes, o 4,84 € por valor y trimestre si dejas de comprar. Una cosa o la otra, no las dos.
Y la regla que va por encima de todas: el que ya tienes suele ser mejor que el perfecto al que no te cambias nunca. He visto a gente pasarse seis meses eligiendo bróker y no comprar nada. Eso cuesta mucho más que treinta euros al año.
En resumen
Siete brókeres, sus tarifas oficiales y lo que no publican. Con 200 € al mes, entre el más barato y el más caro hay 38,40 € al año, un 1,6 % de lo que aportas. Lo que más pesa cuando aportas poco no es el porcentaje: es el mínimo por operación, si hay fracciones y si la aportación automática es gratis.
Y la cifra del fondo de garantía, esa que todo el mundo repite como «100.000 €», no es esa: el FOGAIN no cubre a ninguno de los siete; los esquemas de compensación al inversor de Alemania, Irlanda y Polonia cubren 20.000 o 22.000 €; y cuatro de los siete ni siquiera publican qué pasa con tus valores. Lo que sí protege tu cartera —la separación patrimonial, que tus ETFs sean tuyos y no del bróker— no es una cifra y no aparece en ninguna tabla.
La diferencia no está en cuál es mejor en abstracto, sino en lo que cada uno va a hacer cada mes. Eso sí cambia el resultado.
Todas las cifras salen de las tarifas oficiales de cada entidad, del registro de la CNMV y del Banco de España, y están comprobadas el 15 de septiembre de 2026. Las comisiones cambian: si estás leyendo esto mucho después, contrasta antes de decidir.
Esto no es asesoramiento financiero ni fiscal. Soy un inversor particular que cuenta lo que hace y lo que comprueba, no un asesor. Uso Trade Republic; los otros seis no los he usado y lo digo arriba del todo. Este artículo no lleva ningún enlace de afiliado.
Lightyear, que es un recién llegado, se queda fuera de las tablas a propósito: no he podido confirmar suficientes datos suyos como para ponerlo al lado de los demás. Opera en España en libre prestación de servicios desde Estonia, con un esquema de compensación de 20.000 €.
Publicado el 15 de septiembre de 2026 a las 21:12 (hora peninsular española). Última actualización: 18 de septiembre de 2026.
¿Quieres entender la máquina por debajo, y no solo los productos? He empezado una serie de diez entregas: cómo funciona la bolsa de valores, explicado desde cero.