
Este artículo no contiene enlaces de afiliación. Los enlaces a Trade Republic son enlaces normales: el blog no cobra nada por ellos. Lo explico en mi política de afiliados.
El botón que da miedo
Tardé más de un año en pulsar «comprar» por primera vez.
No por falta de información: para entonces me había tragado decenas de podcasts y sabía perfectamente lo que era un ETF, un TER y la diferencia entre acumulación y distribución. Lo que me faltaba no era teoría. Era ver el proceso entero, de principio a fin, hecho por alguien normal.
Eso es lo que hay aquí. Los seis pasos que separan «quiero empezar a invertir» de «ya tengo mi primer ETF comprado y una aportación automática cada mes». Con capturas de mi propia cuenta.
Tiempo real: unos 15 minutos, más uno o dos días de espera para que llegue la transferencia.
Por qué Trade Republic para empezar (y sus pegas)
Trade Republic es un broker alemán, regulado en Alemania y con sucursal en España desde 2025. Estos son sus números a día de hoy:
| Concepto | Cuánto |
|---|---|
| Comisión por comprar o vender un ETF | 1 € por operación |
| Comisión si eliges mercado concreto | 2 € por operación |
| Planes de inversión periódicos | 0 € de comisión |
| Importe mínimo del plan de inversión | 1 € |
| Comisión de custodia | 0 € |
| ETFs disponibles para plan periódico | Más de 2.000 |
| Remuneración del efectivo sin invertir | 3,04 % TAE hasta 50.000 € |
Lo que lo hace ideal para empezar es la tercera fila: los planes de inversión automáticos son gratis. Puedes programar 50 € al mes en un ETF global y no pagar ni un céntimo de comisión por cada aportación. En un broker tradicional, esos 50 € llevarían una comisión que se comería una parte importante de la aportación.
Y ahora las pegas, que también las tiene:
- Es una app, no una plataforma. No hay versión web completa ni herramientas de análisis. Para invertir a largo plazo sobra, pero si quieres trastear te quedarás corto.
- El catálogo es limitado comparado con brokers como DEGIRO o Interactive Brokers.
- No hay fondos indexados, solo ETFs. Y en España los fondos tienen una ventaja fiscal importante —el traspaso entre fondos sin tributar— que los ETFs no tienen. Si eso te pesa, la alternativa está en recursos recomendados.
- El soporte es solo por chat y correo. Si te gusta llamar por teléfono, esto no es para ti.
Con eso claro, vamos.
Antes de empezar: ten esto a mano
- DNI o NIE en vigor, físico (te van a pedir grabarlo).
- Móvil con cámara y buena luz.
- Tu IBAN, el de la cuenta desde la que vas a transferir.
- Cinco minutos sin interrupciones para la verificación de identidad.
- Haber leído el artículo 1. Si aún no tienes colchón de emergencia o arrastras deudas caras, este no es tu momento todavía.
Paso 1 — Descarga la app y regístrate
Descarga Trade Republic de la App Store o de Google Play. Cuidado con las imitaciones: comprueba que el desarrollador es Trade Republic Bank GmbH.
El registro pide correo, contraseña, nombre completo, dirección y NIF. Ojo con dos cosas:
- Los datos deben coincidir exactamente con tu DNI. Un segundo apellido mal escrito y la verificación se cae.
- Te pedirán tu situación fiscal y algunas preguntas sobre tu experiencia invirtiendo. Contesta la verdad. No es un examen: es una obligación legal del broker y no te van a rechazar por ser principiante.
Paso 2 — Verifica tu identidad
Se hace por videoidentificación, dentro de la propia app y en unos minutos. Te pedirán grabar el DNI por las dos caras y tu cara.
Consejos de alguien que tuvo que repetirlo: luz natural, quítate las gafas si reflejan, y apoya el DNI en una superficie mate. Los brillos son el motivo número uno de rechazo.
Paso 3 — Ingresa el dinero
Trade Republic te asigna una cuenta con IBAN español. Haces una transferencia normal desde tu banco.
- Primera transferencia: entre unas horas y dos días hábiles.
- Las siguientes suelen ser más rápidas.
- Empieza con poco. Para la primera vez, 50 o 100 € sobran. Se trata de aprender el proceso, no de desplegar tu patrimonio.
Mientras el dinero está sin invertir, genera un 3,04 % TAE. No es una razón para dejarlo parado, pero está bien saberlo.
GUÍA GRATUITA
Los primeros 90 días
De no saber lo que es un ETF a tener tu primera aportación automática funcionando. 73 páginas, doce semanas, una tarea por semana — ninguna de más de una hora. Va con la plantilla de cálculo y con el diccionario del inversor en PDF.
Paso 4 — Elige tu ETF
Aquí es donde la mayoría se atasca. Te doy los cuatro criterios que uso yo, en orden de importancia.
1. Que sea global
Un ETF que replique un índice mundial —MSCI World o FTSE All-World— te mete de golpe en más de mil empresas de decenas de países. Es la forma más barata de no depender de una sola economía.
Si empiezas, empieza aquí. Lo demás viene después.
Eso sí, conviene saber qué hay dentro de ese «mundial», porque no reparte el mundo a partes iguales. Abrí la ficha de ocho fondos y ETFs mundiales en la web de su gestora y el más repartido de todos tiene 62 de cada 100 € en Estados Unidos, con las diez primeras empresas pesando casi una cuarta parte. No es un defecto del fondo: es cómo se reparte hoy la bolsa mundial. Pero más vale saberlo antes de comprar que después.
2. De acumulación, no de distribución
- Distribución: te paga los dividendos a la cuenta. Y cada pago tributa ese mismo año.
- Acumulación: reinvierte los dividendos dentro del propio fondo. No tributas hasta que vendes.
Para alguien que invierte a largo plazo y no necesita esas rentas, acumulación es mejor: difieres el impuesto y el interés compuesto trabaja sobre el 100 % del dividendo en lugar de sobre el 81 % que queda tras la retención.
En el nombre del ETF suele aparecer como "Acc" (acumulación) o "Dist" (distribución).
3. Domiciliado en Irlanda
Busca "UCITS" en el nombre y comprueba que el domicilio es Irlanda. Los ETFs irlandeses soportan una retención menor sobre los dividendos de acciones estadounidenses que los domiciliados en Luxemburgo. Sobre décadas, esa diferencia se nota.
Además, un ETF UCITS es un producto europeo regulado, con su documento de datos fundamentales en español.
4. TER bajo
El TER es lo que te cobra el fondo al año, y se descuenta solito del valor. En ETFs indexados globales lo normal hoy está entre el 0,12 % y el 0,25 %. Por encima del 0,30 %, pregúntate qué te está dando a cambio.
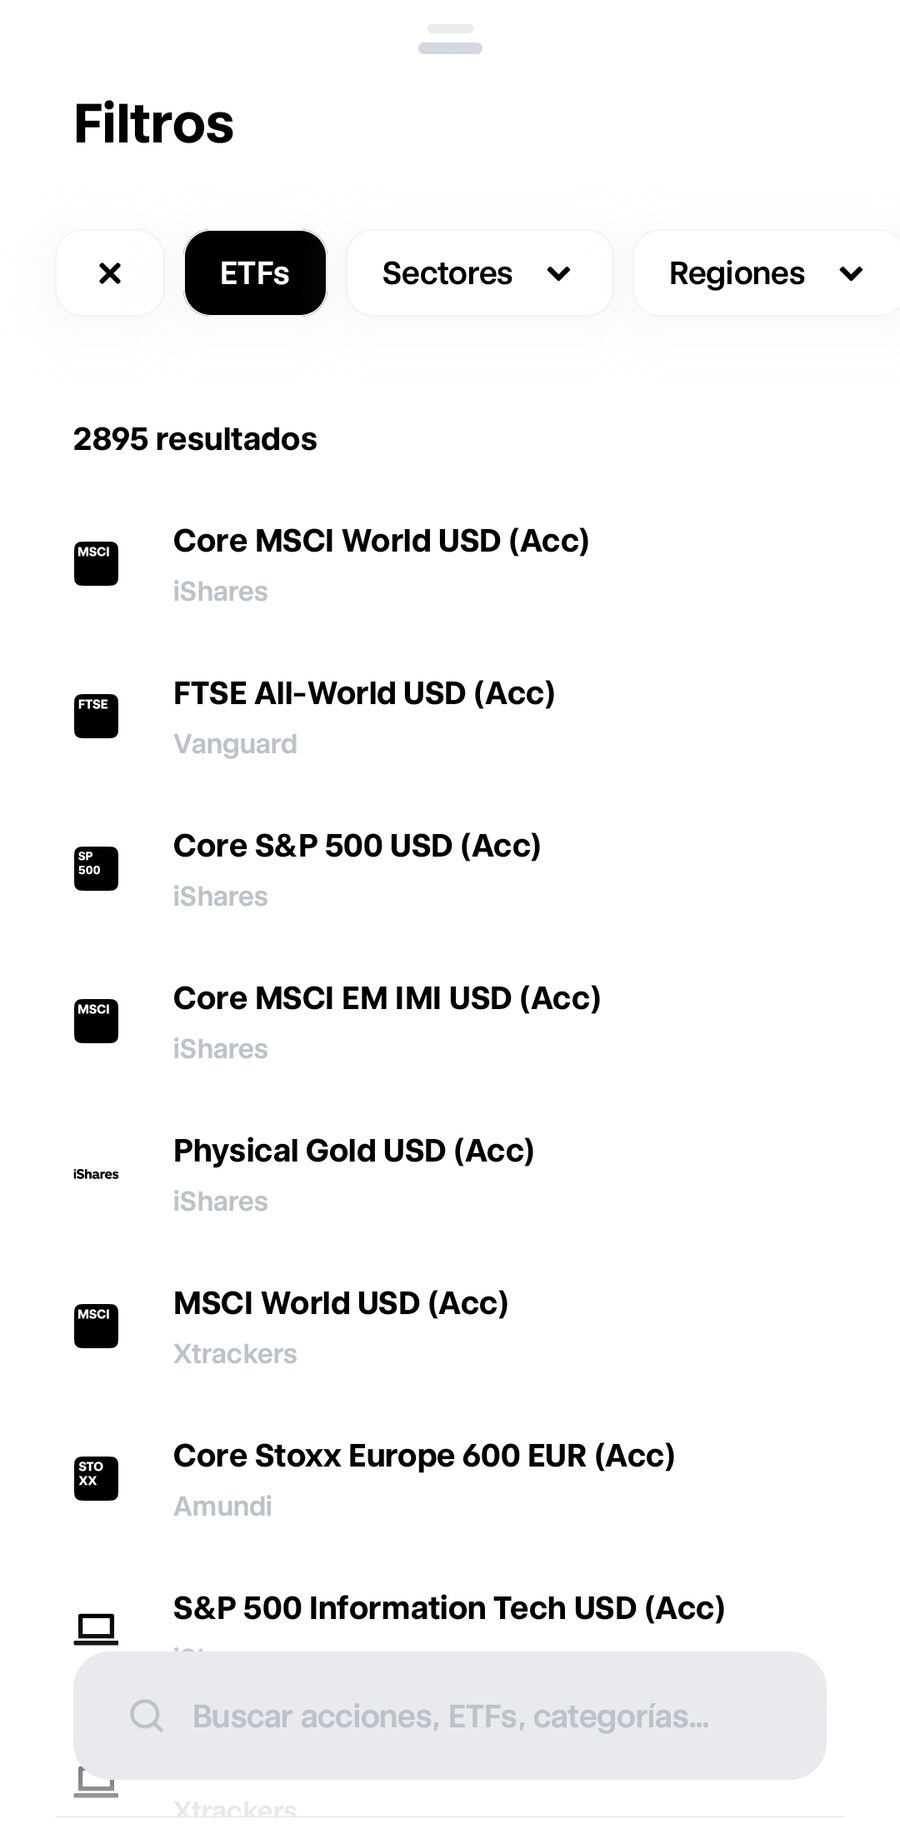
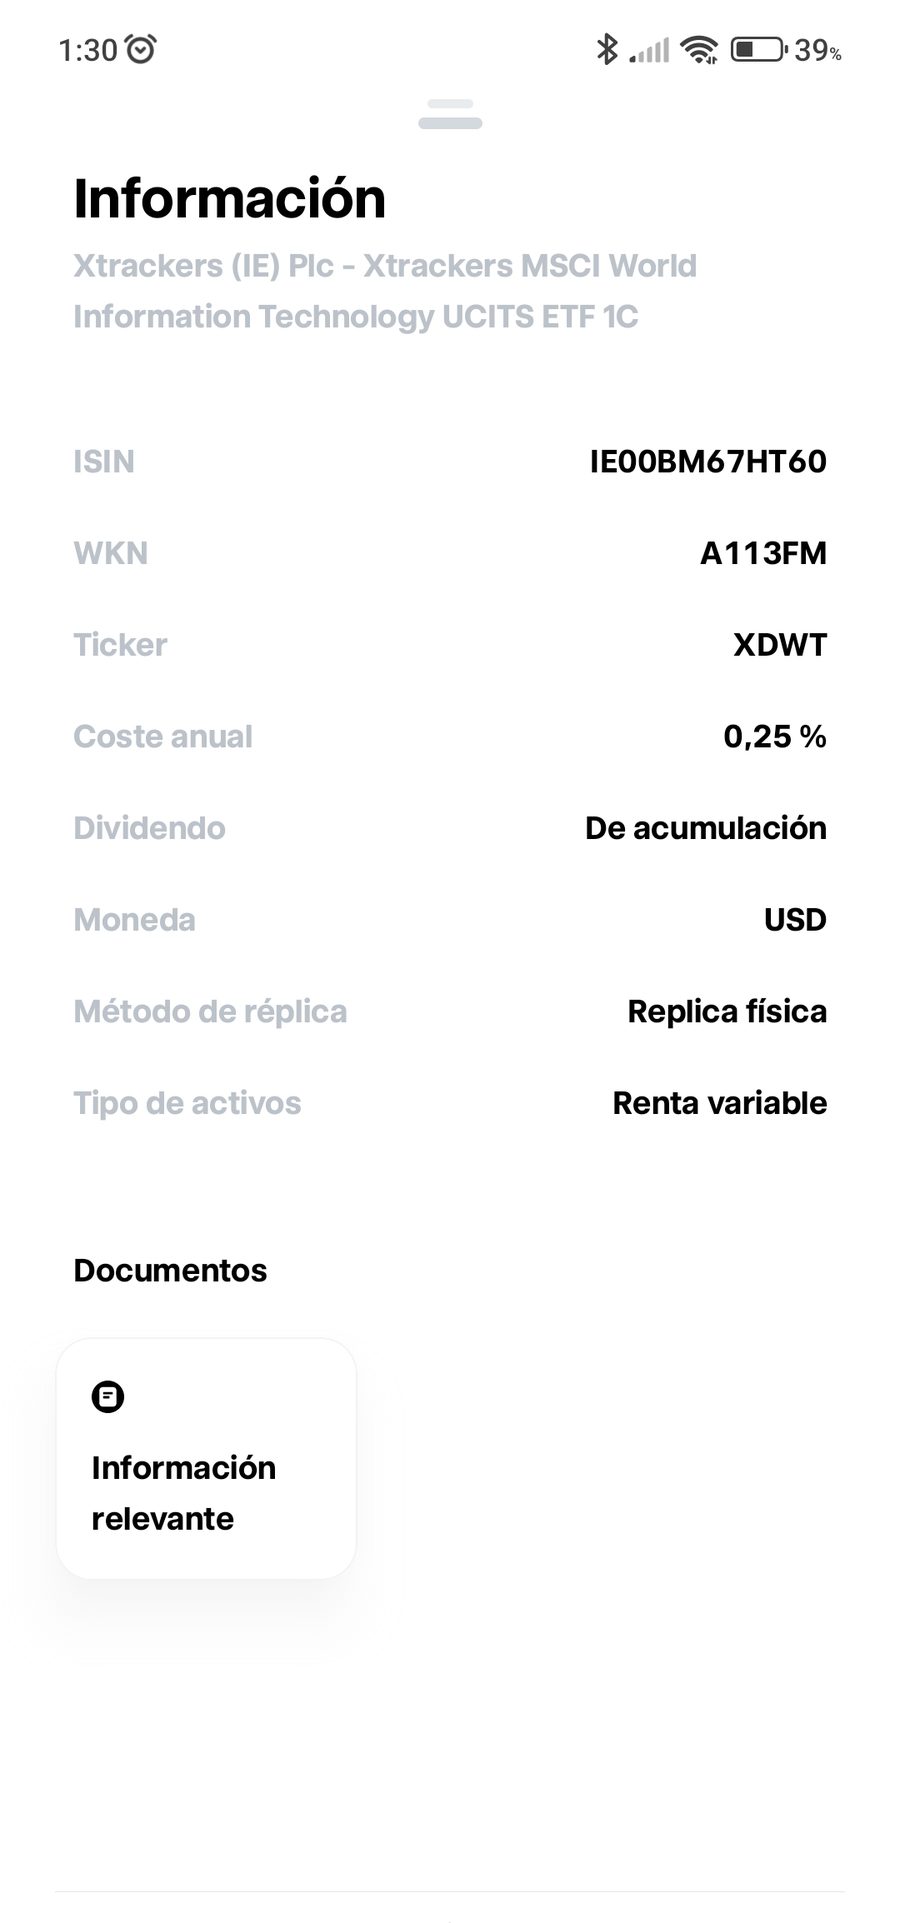
Cómo buscarlo en la app: lupa → escribe "MSCI World" o "FTSE All-World" → filtra por ETF. En la ficha de cada uno tienes el TER, el tipo de réplica, el domicilio y si es de acumulación.
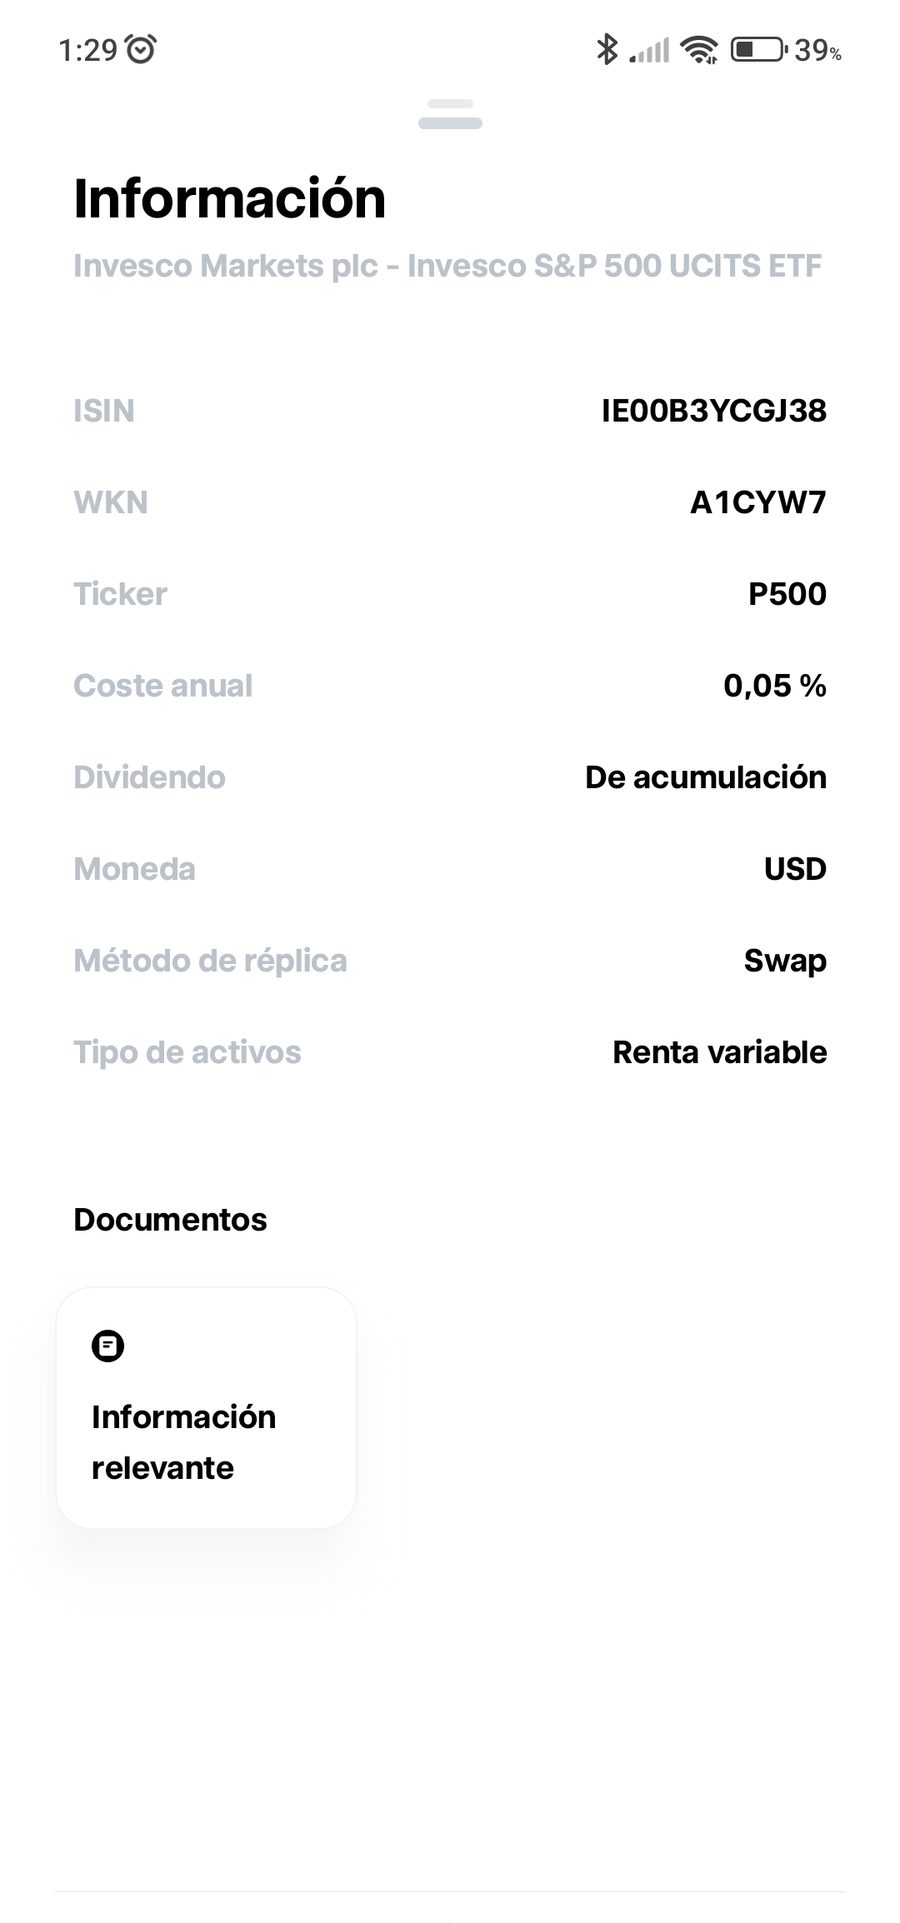
Cómo se lee el nombre de un ETF
Los nombres parecen una matrícula: Xtrackers MSCI World UCITS ETF 1C, Amundi MSCI World UCITS ETF DR – USD. No es decoración. Cada trozo dice algo, y con saber leerlos descartas la mitad de la lista en diez segundos.
- La gestora, al principio: iShares, Xtrackers, Amundi, Vanguard, SPDR, Invesco. Es quien fabrica el fondo.
- El índice: MSCI World, FTSE All-World, S&P 500, MSCI ACWI. Es lo que de verdad estás comprando.
- UCITS: fondo europeo regulado, con su documento de datos fundamentales en español. Si no lo lleva, no es para ti.
- Qué hace con los dividendos. Aquí cada gestora usa su letra, y es la parte que más confunde: Acc, (C) o 1C es acumulación, reinvierte los dividendos dentro; Dist, (D) o 1D es distribución, te los paga a la cuenta. El 1C y el 1D son la nomenclatura de Xtrackers: en la ficha oficial de su MSCI World (ISIN IE00BJ0KDQ92) la clase 1C figura como «Capitalizing», y la 1D de su Portfolio Income (IE00B3Y8D011), como «Distributing».
- DR, en los de Amundi, es Direct Replication: el fondo compra de verdad las acciones del índice en vez de replicarlo con un contrato. Lo dice su propio documento de datos fundamentales, palabra por palabra: «The exposure to the Index will be achieved through a Direct Replication».
- La divisa del final —«– USD», «– EUR»— no es el riesgo de divisa. Es la moneda en la que esa clase lleva sus cuentas. El riesgo de divisa te lo dan las empresas que hay dentro: un MSCI World es mayoritariamente americano, lo compres en euros o en dólares.
- «EUR Hedged» o «EUR-H» sí es otra cosa: esa clase lleva la divisa cubierta. Cuesta más al año, y para un plazo largo no suele compensar.
Cómo descartar en diez segundos
No te voy a decir cuál comprar. Ni yo ni nadie que no conozca tu situación debería hacerlo. Pero descartar sí se puede, y es la mitad del trabajo:
- Lleva «2x», «3x», «Daily», «Short» o «Inverse»: fuera. Son productos apalancados o bajistas, diseñados para un día, no para veinte años.
- Es de un sector o de una idea —semiconductores, defensa, agua, inteligencia artificial—: fuera del núcleo. No digo que sea malo; digo que no es el ladrillo con el que se empieza. Yo lo hice al revés y lo cuento aquí abajo.
- No pone UCITS: fuera.
- No sabes qué índice replica: fuera, hasta que lo sepas.
- El fondo es muy pequeño: los fondos diminutos se cierran y se fusionan, y eso te obliga a vender en un momento que no has elegido tú.
Lo que queda después de tachar todo eso suele ser media docena de ETFs globales que se parecen muchísimo entre sí. Y ahí la diferencia entre el primero y el tercero es mucho menor que la diferencia entre empezar hoy y empezar dentro de dos años.
Lo que tengo yo (y por qué no deberías copiarme)
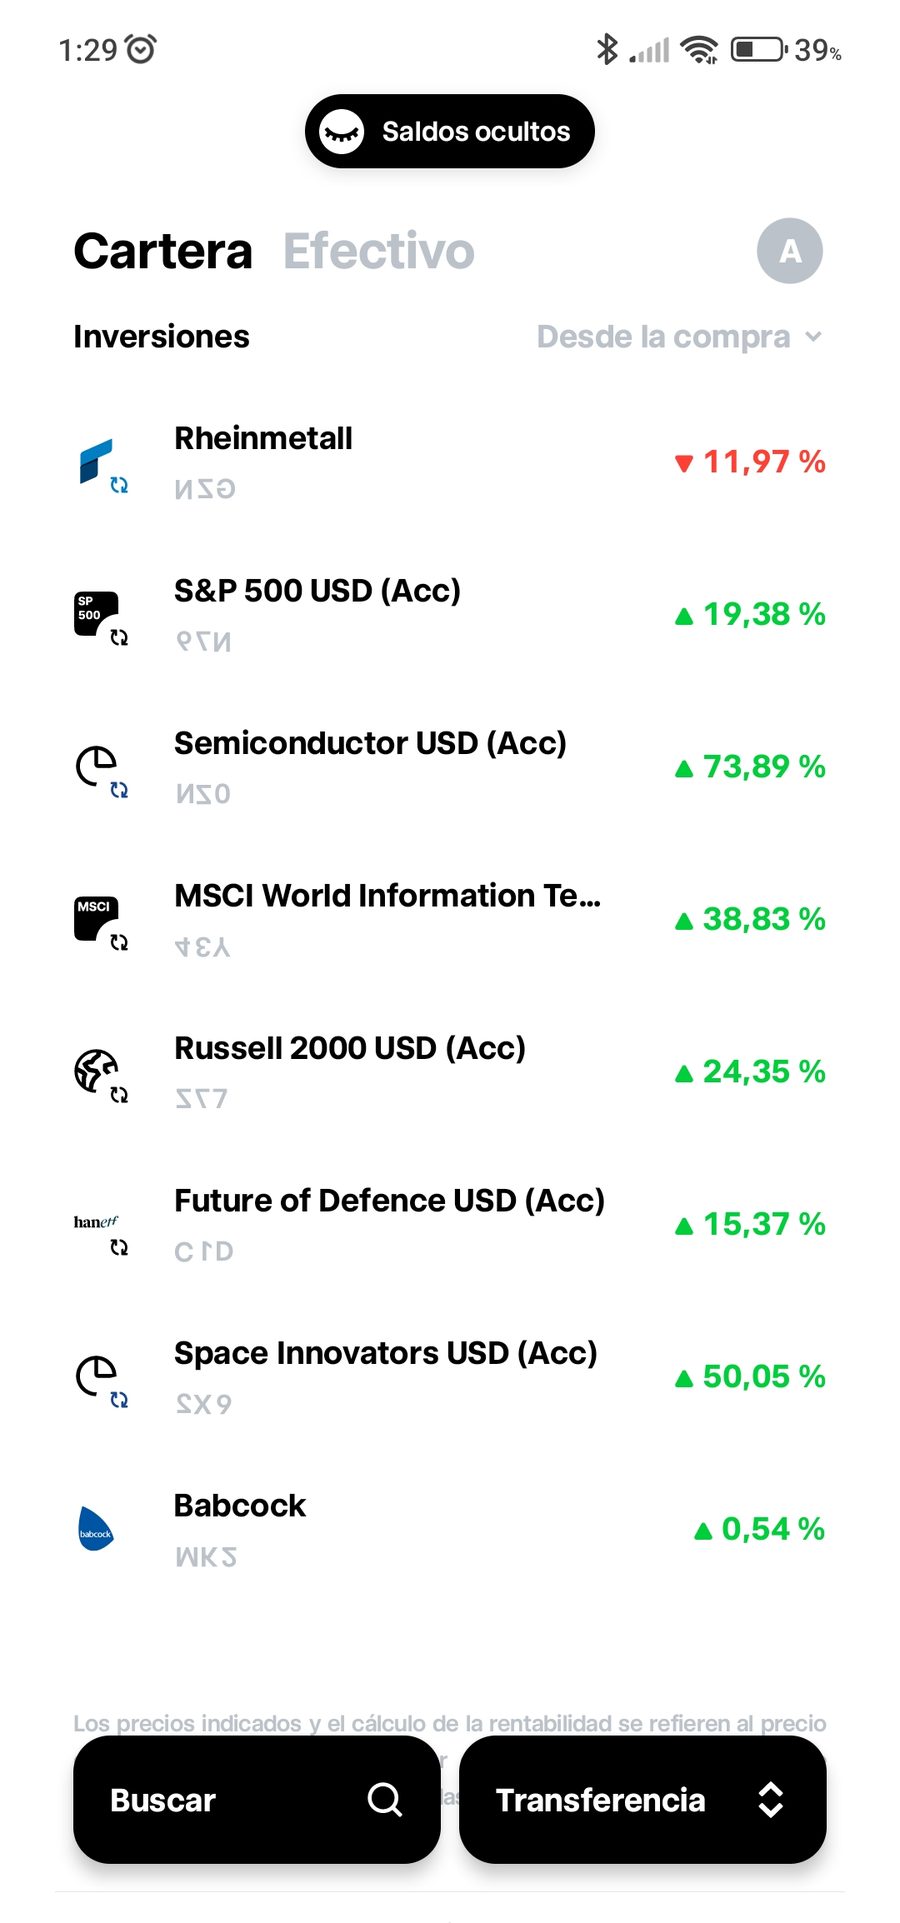
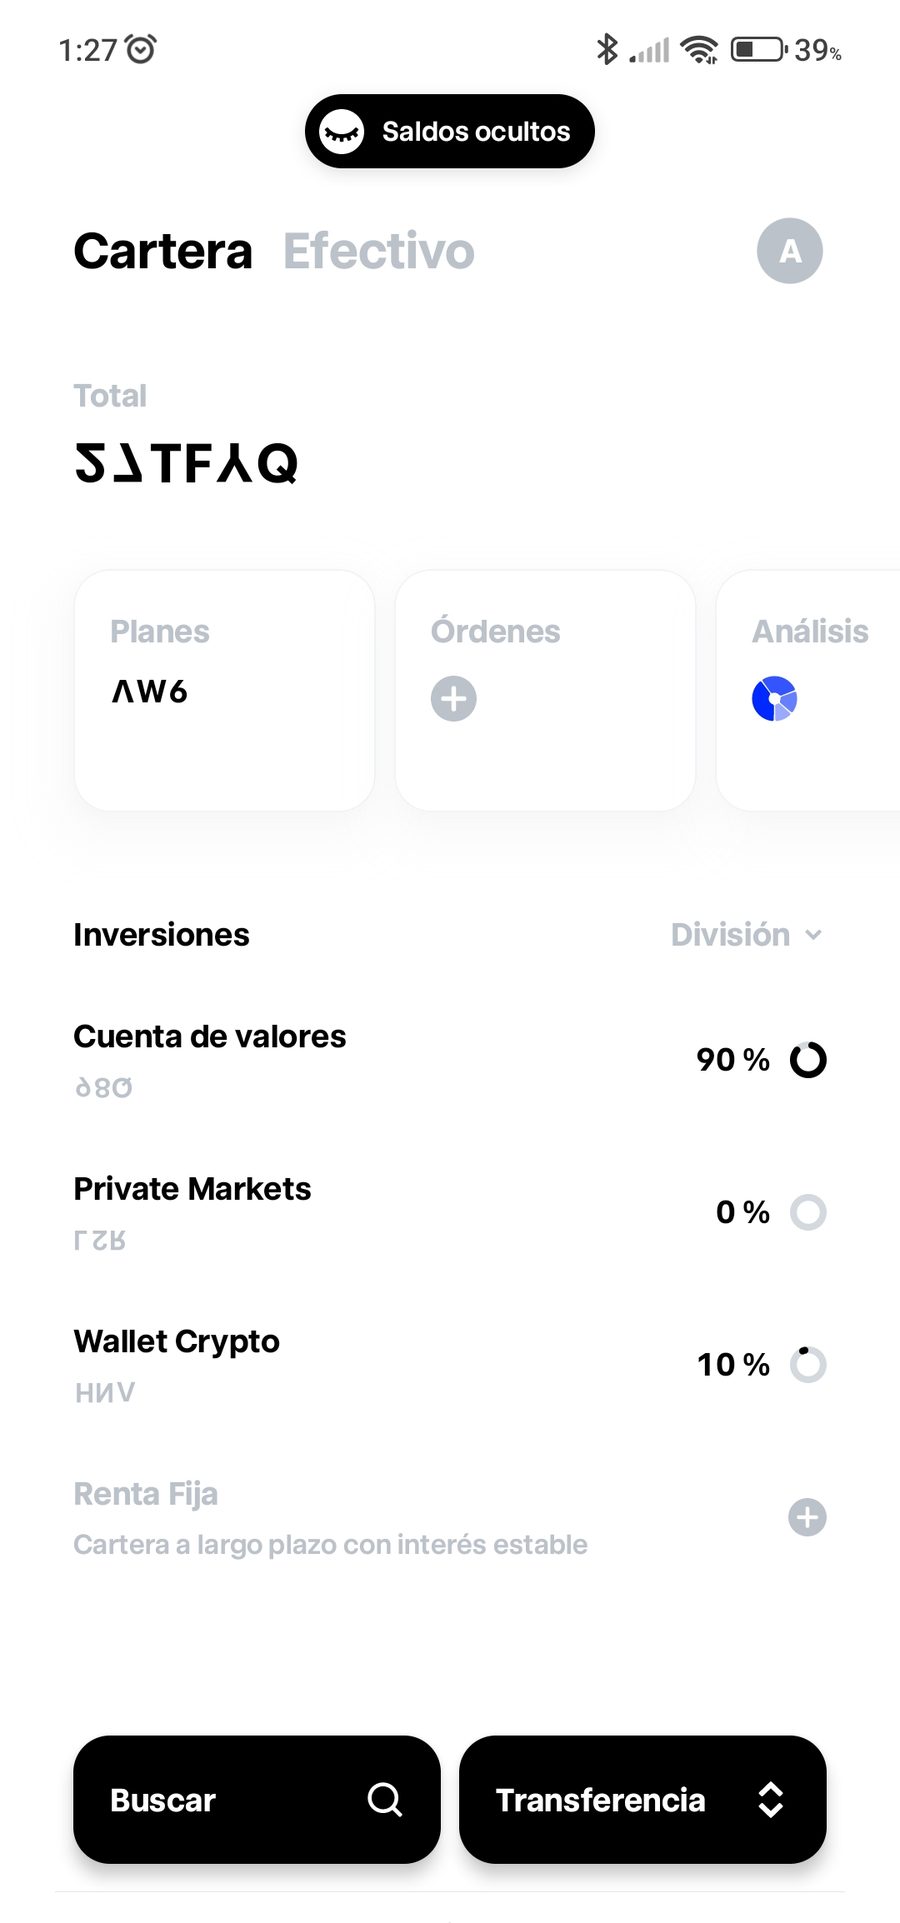
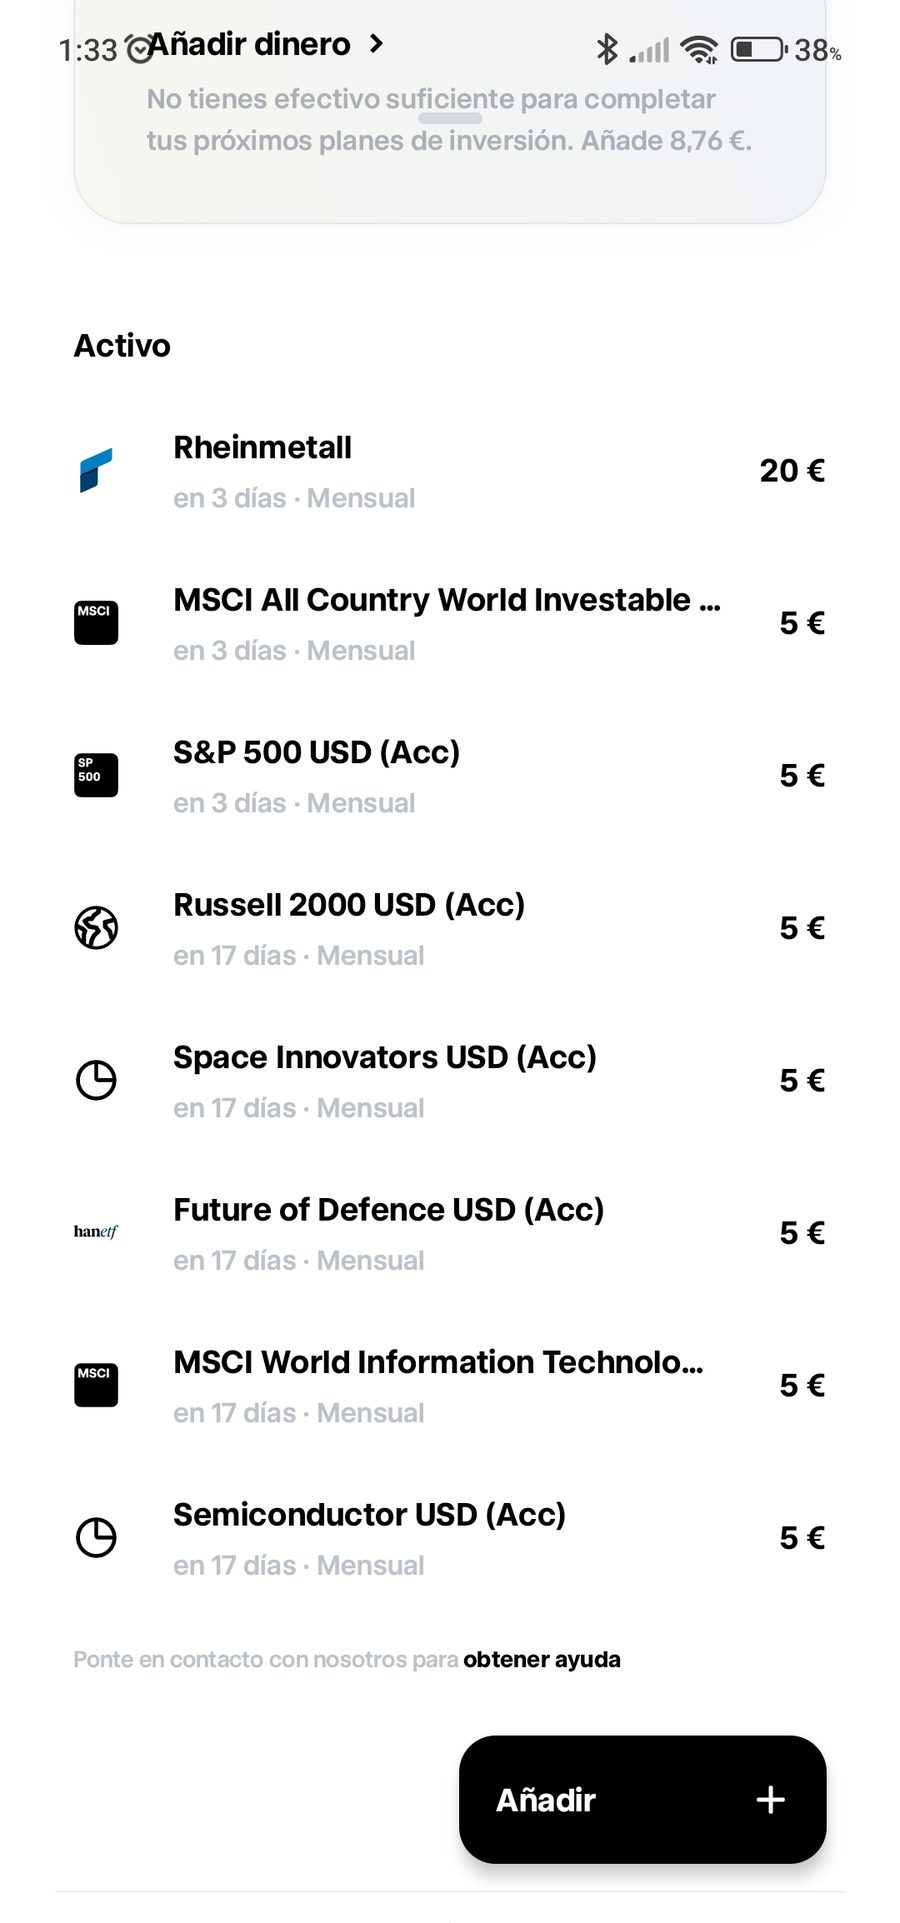
Si miras mis capturas verás que mi cartera no es exactamente lo que acabo de describir.
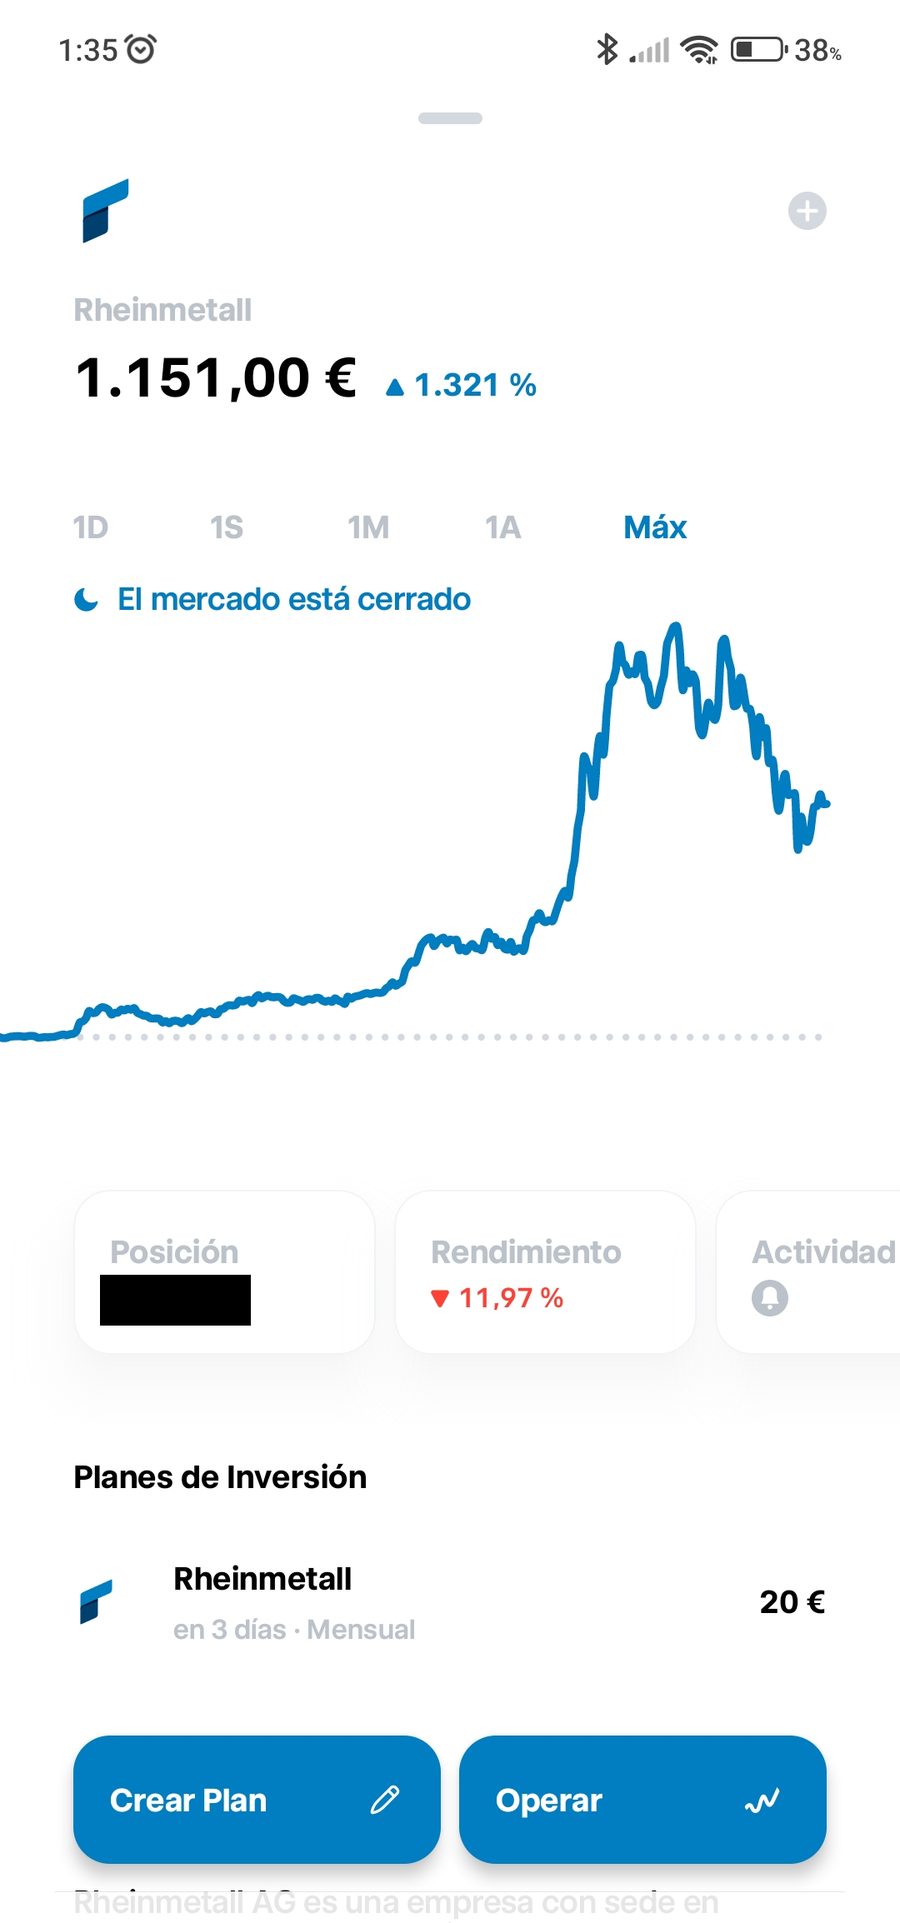
Tengo un ETF del S&P 500, uno de tecnología mundial, uno de semiconductores, uno de small caps americanas, uno de espacio, uno de defensa y un par de acciones sueltas. También tengo bitcoin, en torno a un 10 % del total. De índice global amplio tengo el MSCI All Country World — el que de verdad cumple lo que te he descrito arriba, con más de 8.000 empresas de medio mundo—, pero es la posición a la que menos dinero destino cada mes.
Es decir: empecé al revés de como te estoy diciendo que empieces.
¿Por qué? Porque lo temático suena más emocionante que un índice mundial. "ETF de semiconductores" tiene una historia detrás; "índice global" no tiene ninguna. Y cuando llevas dos meses escuchando podcasts, te apetece jugar.
Me ha ido bien. Pero quiero que quede claro que eso es tanta suerte como criterio, y que hay una trampa que tardé en ver: el S&P 500, el de tecnología mundial y el de semiconductores llevan dentro las mismas cuatro o cinco empresas americanas gigantes. Parecen posiciones distintas y en el fondo estoy comprando NVIDIA, Apple y Microsoft por tres caminos a la vez. Mi cartera está mucho menos diversificada de lo que sugiere la lista.
Por eso ahora el peso del índice global va subiendo cada mes, y por eso a alguien que empieza hoy le recomiendo justo lo contrario de lo que hice yo: primero el núcleo aburrido, y lo emocionante después, si acaso.
(Contaré mi cartera entera, bitcoin incluido, en otro artículo.)
Paso 5 — Tu primera compra
Desde la ficha del ETF: Comprar → importe en euros (no hace falta comprar participaciones enteras, se puede fraccionar) → orden a mercado → confirmar.
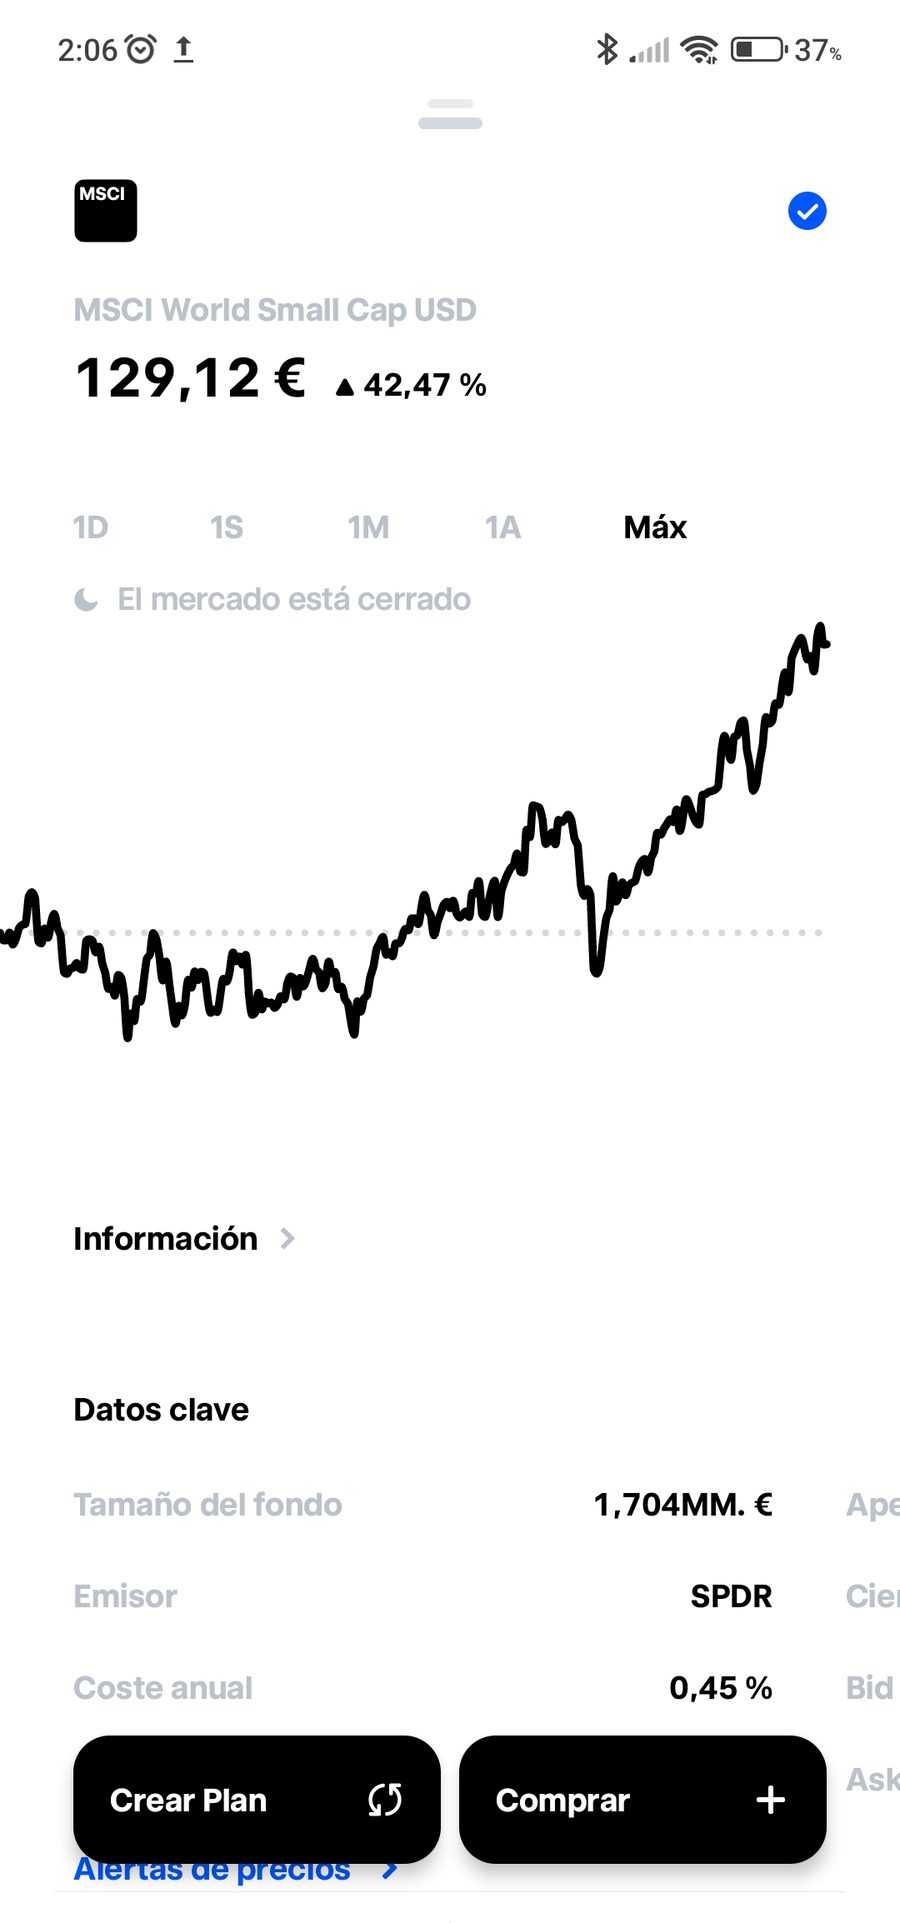
Orden a mercado u orden limitada
La app te deja elegir entre dos tipos de orden, y conviene entender la diferencia antes de pulsar nada.
- A mercado: "cómprame ya, al precio que haya en este momento". Se ejecuta en segundos.
- Limitada: "cómprame solo si el precio baja hasta X". Se queda esperando y puede no ejecutarse nunca.
Para una compra a largo plazo de un ETF global, la orden a mercado es lo razonable. Intentar afinar el precio de entrada en un índice mundial es perder el tiempo: la diferencia entre comprar hoy o cincuenta céntimos más barato dentro de dos semanas es irrelevante a veinte años vista, y mientras esperas puedes quedarte fuera.
Las capturas que verás a continuación son de una orden limitada de ejemplo, con un precio muy por debajo del real para que no llegue a ejecutarse. Lo interesante no es el tipo de orden, sino la última línea del resumen.
El resumen antes de confirmar
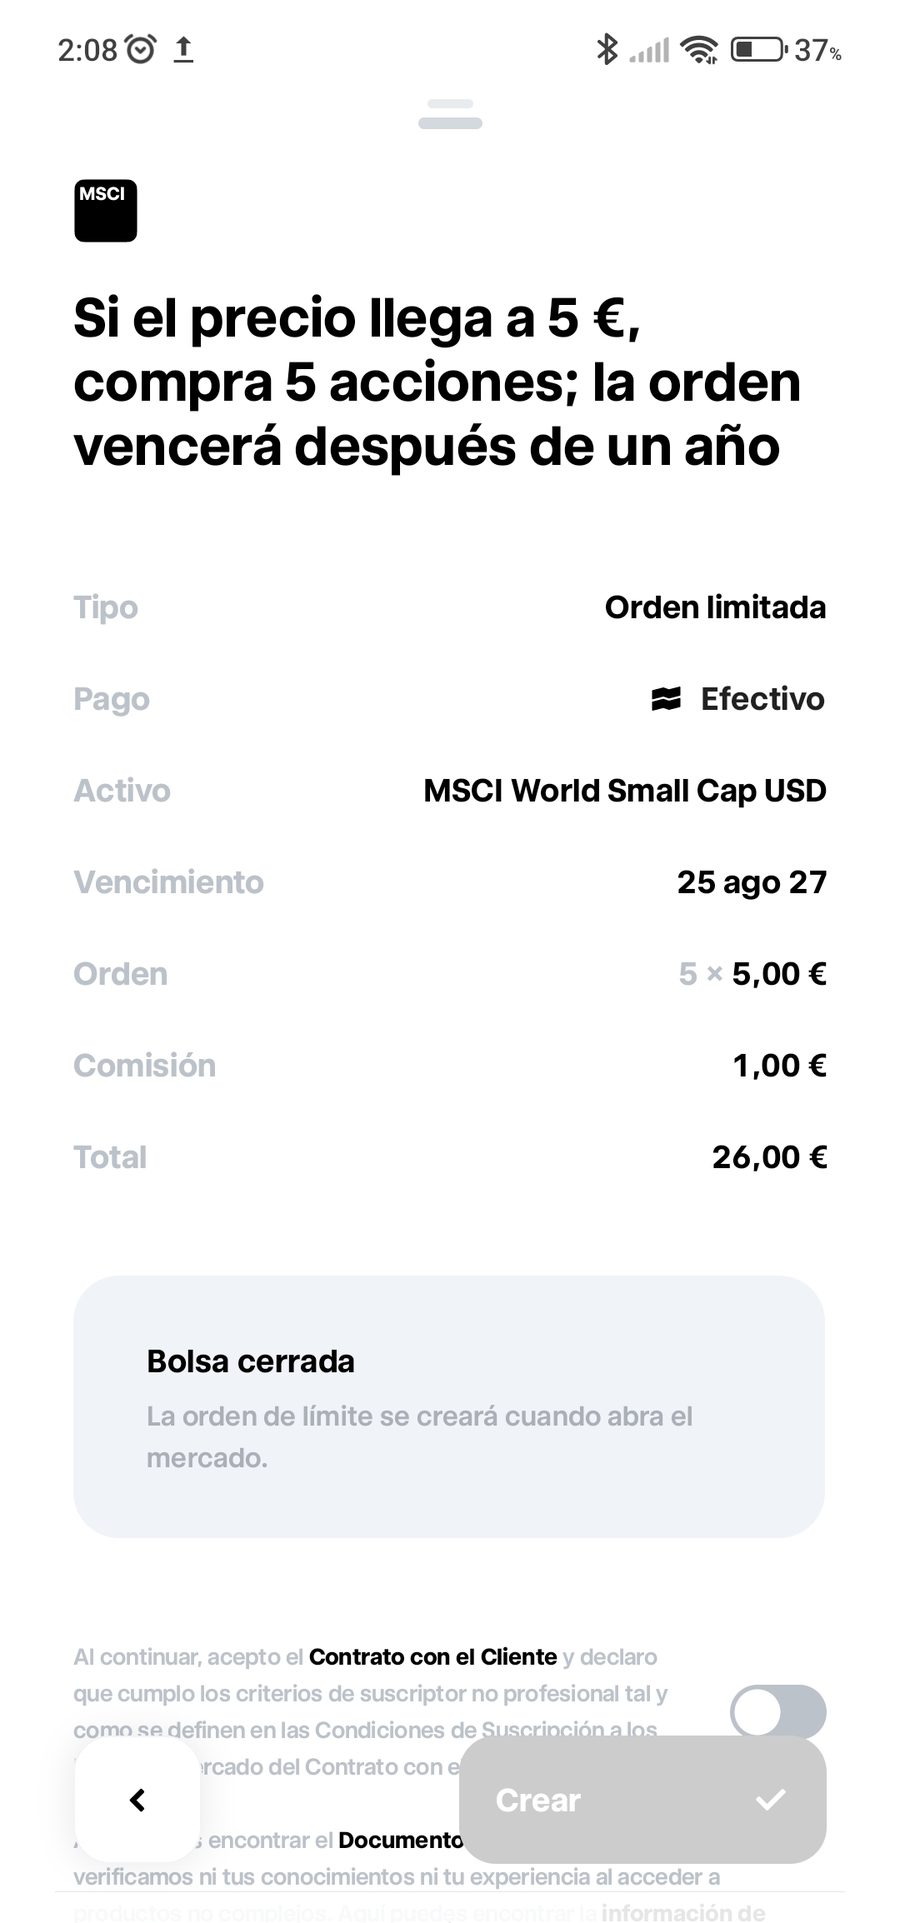
Fíjate en el desglose: 25 € de compra, 1 € de comisión, 26 € de total. Sin letra pequeña, sin custodia, sin mantenimiento.
Horario: hazlo en horario de mercado europeo, entre las 9:00 y las 17:30. Fuera de ese horario la horquilla de precios se ensancha y pagas de más sin darte cuenta — de hecho, en la captura verás el aviso de "Bolsa cerrada", porque la hice de madrugada.
Confirmas y ya está. Un euro. Ya eres inversor.
Paso 6 — El paso que de verdad importa: el plan automático
Si solo vas a hacer una cosa de todo este artículo, que sea esta.
Ve a la ficha del ETF → Plan de inversión → importe mensual → día del mes → confirmar.
Sin comisión. Desde 1 €.
Esto convierte invertir en algo que ocurre solo, como el recibo de la luz. Y eso importa por dos motivos:
- Elimina la decisión. No tienes que decidir cada mes si es buen momento. Nunca lo sabrás, y esa duda es lo que hace que la gente deje de aportar.
- Promedia el precio. Unos meses comprarás caro y otros barato. A largo plazo eso juega a tu favor y te ahorra el estrés de acertar.
Ponlo el día siguiente a cobrar la nómina. Así inviertes antes de gastar, y no con lo que sobre a final de mes — que nunca sobra.
Son cuatro pantallas y menos de un minuto:
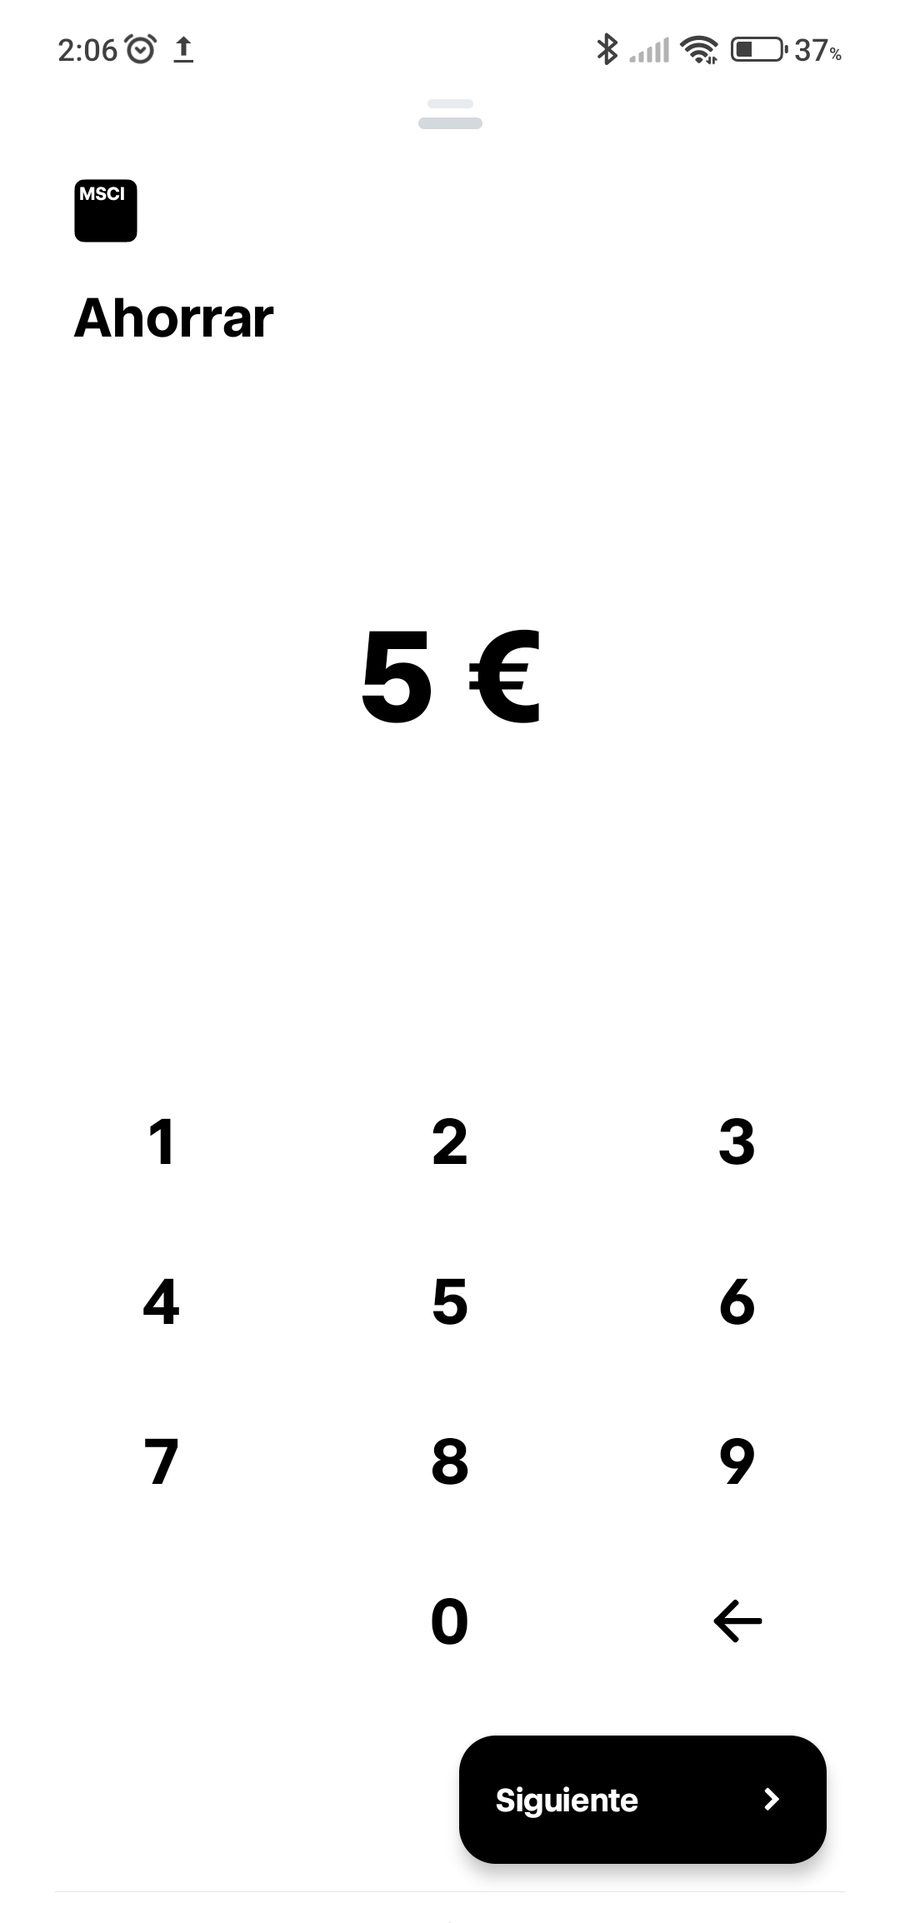
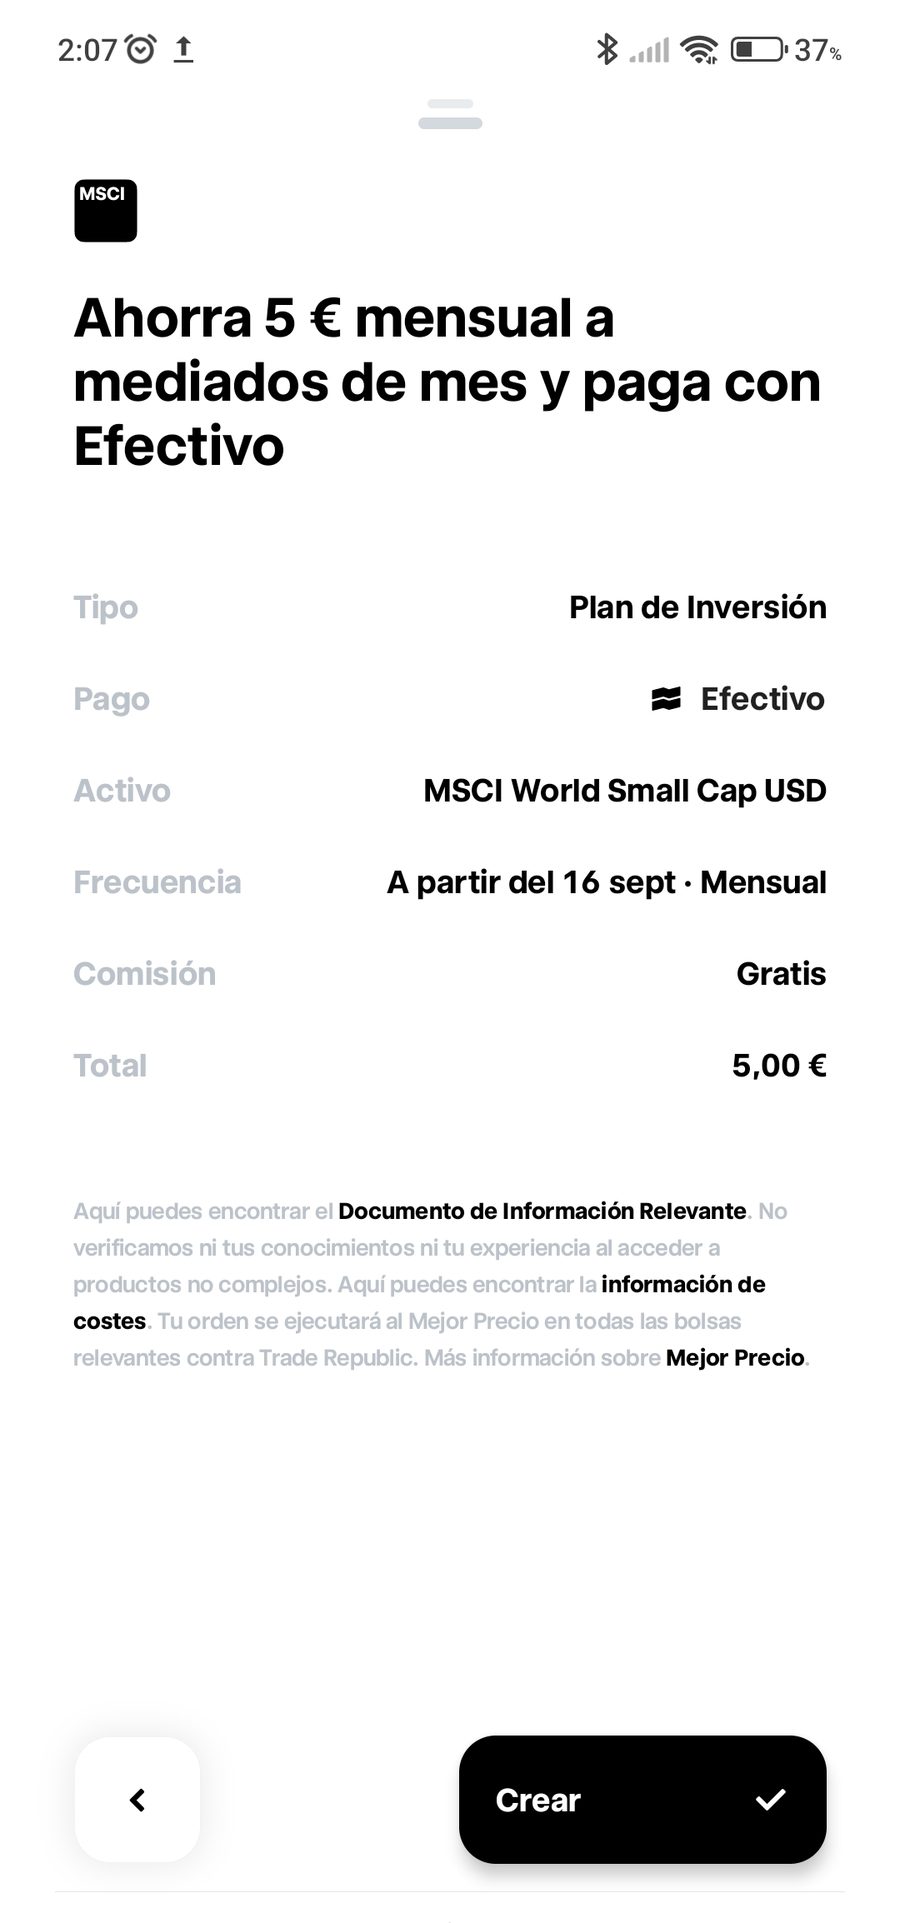
Compáralo con la compra manual de antes: la misma operación, uno cuesta 1 € y el otro cero. Si vas a aportar 5 € al mes durante veinte años, ese euro por operación se comería el 20 % de cada aportación. Por eso el plan automático no es una comodidad: es la diferencia entre que las aportaciones pequeñas tengan sentido o no lo tengan.
Lo que NO debes hacer a partir de ahora
- No mires la app todos los días. Una vez al mes es más que suficiente. Mirar a diario solo aumenta las ganas de tocar algo.
- No vendas en la primera caída. Va a caer. Un 10 %, un 20 %, algún año más. Es el precio de entrada, no un fallo del sistema.
- No pares el plan cuando la bolsa baje. Es exactamente entonces cuando tus 100 € compran más participaciones.
- No metas seis ETFs distintos. Si tres de ellos replican índices parecidos, no estás diversificando: estás duplicando y complicándote la declaración.
Fiscalidad: lo que cambió con la sucursal española
Esto es novedad reciente y conviene que lo sepas, porque hay muchísima información desactualizada dando vueltas.
Desde que Trade Republic opera con sucursal española e IBAN español:
- Practica retención sobre los intereses de la cuenta remunerada, como cualquier banco español.
- Informa a la Agencia Tributaria, así que tus datos pueden aparecer en el borrador de la renta.
- Según la consulta vinculante V2475-25 de la Dirección General de Tributos, de diciembre de 2025, la cuenta de efectivo con IBAN español deja de considerarse situada en el extranjero, lo que elimina la obligación del modelo 720 para muchos usuarios.
Aun así, las ganancias por vender ETFs las declaras tú en tu renta, como cualquier ganancia patrimonial. Y si tu caso es peculiar, consulta con un asesor fiscal: yo no lo soy y la normativa cambia. Lo he desarrollado entero, con los artículos del Reglamento del IRPF y la consulta vinculante sobre el modelo 720, en ¿Trade Republic te retiene a Hacienda?.
Y si todavía no has elegido bróker, o tienes dudas de si el tuyo es el que te conviene, mira antes la comparativa de brókeres: está lo que cobra cada uno por una aportación de 200 € al mes, quién permite comprar fracciones y qué fondo de garantía le cubre de verdad.
Preguntas frecuentes
¿Cuál es el mejor ETF de Trade Republic? No hay uno, y desconfía de quien te dé un nombre sin preguntarte nada antes. Un ETF no es mejor o peor en abstracto: depende de cuántos años vas a estar dentro, de si necesitas cobrar rentas por el camino y de lo que ya tengas. Lo que sí es común a casi todo el que empieza es el tipo: un índice global, de acumulación, UCITS y con un coste anual por debajo del 0,25 %. Con esos cuatro filtros la lista se queda en muy pocos, y elegir entre ellos importa bastante menos de lo que parece. Cómo se leen esos filtros en el nombre del fondo, más arriba.
¿Es seguro Trade Republic? Está regulado como banco en Alemania y los valores que compras son tuyos, custodiados aparte del balance del broker. El efectivo está cubierto por el fondo de garantía alemán hasta 100.000 €. Eso protege frente a la quiebra del broker, no frente a que tu inversión baje: ese riesgo es tuyo siempre. Lo explico con detalle, con los límites y tres casos reales, en qué pasa con mis inversiones si quiebra el bróker.
¿Cuánto tarda en llegar mi primera transferencia? Normalmente entre unas horas y dos días hábiles. La primera suele ser la más lenta.
¿Puedo empezar con 50 euros? Sí. El plan de inversión admite desde 1 €. Con 50 € al mes tienes un punto de partida perfectamente razonable.
¿Trade Republic o MyInvestor? Trade Republic para ETFs con aportaciones automáticas gratuitas. MyInvestor si prefieres fondos indexados, que en España permiten traspasar entre fondos sin tributar. No son excluyentes: mucha gente usa los dos.
¿Qué pasa si quiero sacar mi dinero? Vendes el ETF (1 € de comisión) y transfieres a tu cuenta. El dinero está disponible en unos días. No hay permanencia ni penalización.
Resumen
- Descarga la app y regístrate con tus datos exactos del DNI.
- Verifica tu identidad por vídeo, con buena luz.
- Transfiere una cantidad pequeña para la primera vez.
- Elige un ETF global, de acumulación, UCITS irlandés y con TER bajo.
- Compra con orden a mercado en horario europeo. Un euro de comisión.
- Crea el plan de inversión mensual automático. Es gratis y es lo que de verdad construye la cartera.
Y después, la parte difícil: no tocar nada.
Todas las plataformas que uso están en recursos recomendados, con lo bueno y lo malo de cada una.
Esa última parte, la de aguantar sin tocar nada, es más de cabeza que de números. Si quieres entender por qué cuesta tanto, hay un par de libros que van justo de eso.
Aviso: contenido divulgativo basado en mi experiencia personal. No soy asesor financiero registrado y esto no es asesoramiento de inversión. Invertir conlleva riesgo, incluida la pérdida total del capital. Las comisiones y condiciones aquí descritas son las vigentes en la fecha de actualización; comprueba siempre las condiciones actuales en la web oficial antes de contratar.
Publicado el 30 de agosto de 2026 a las 12:00 (hora peninsular española). Última actualización: 18 de septiembre de 2026.